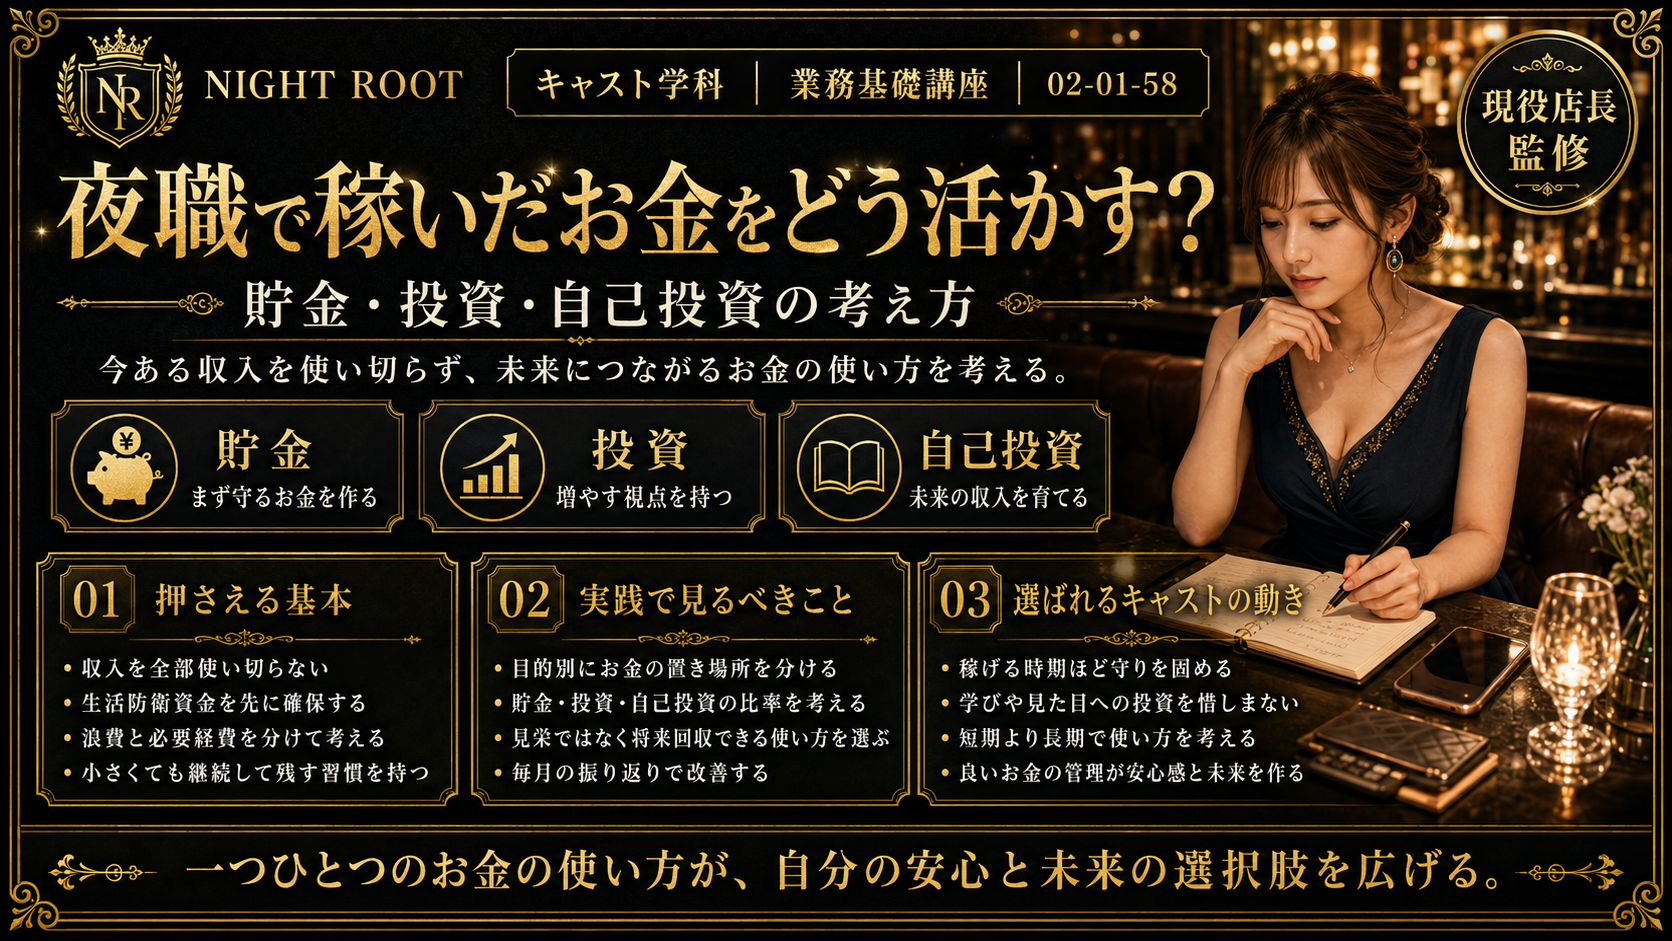
夜職では、売上や出勤状況によって、一般的な仕事より高い収入を得られる時期があります。
しかし、収入が高いことと、将来使えるお金が残ることは同じではありません。
収入が増える。
生活水準も上がる。
美容費や交際費が増える。
家賃や毎月の固定費も高くなる。
高額な買い物や分割払いが増える。
この状態が続けば、長く働いていても手元に資金がほとんど残らないことがあります。
将来設計で重要なのは、月収の高さだけを見ることではありません。
稼いだお金を、使う・守る・残す・成長へ使う・長期的に育てるという役割へ分けること
が重要です。
収入が入ったら先に分ける
収入
↓
生活費
税金等への備え
緊急資金
貯蓄
自己投資
長期資産形成
自由費
月末の残りを貯めるのではなく、収入が入った段階で役割を決めます。
お金を混ぜない
普段使うお金
/
税金等へ備えるお金
/
貯蓄するお金
↓
目的別に分けて管理
後から必要になるお金まで日常生活で使わない仕組みにします。
夜職で得た収入をその月だけの成果で終わらせるのか、数年後にも残る資金へ変えるのか。
お金の管理によって、将来持てる選択肢は大きく変わります。
稼いだ金額より将来へ残る金額を見る
売上が高い月には、
「今月はかなり稼げた」
という達成感があります。
売上を作ることはキャストとして重要です。
しかし、将来のお金を考える時は、売上額だけではなく最終的にいくら残ったかまで確認します。
例えば確認したいのは、
- 実際の手取りはいくらだったか
- 生活費はいくら使ったか
- 仕事のためにいくら使ったか
- 税金や社会保険などへ備える資金はいくら必要か
- 貯蓄はいくらできたか
- 自己投資へいくら使ったか
- 長期的な資産形成へいくら回したか
- 最終的に手元の資産はいくら増えたか
という部分です。
例えば収入が高くても、家賃、美容費、交際費、ブランド品、旅行、タクシー、ローンなどが同じように増えれば、資金はほとんど残りません。
反対に、収入が高い時期に一定額を残せれば、出勤日数を減らしたい時、店舗を移りたい時、昼職へ進みたい時、休養したい時にも選択しやすくなります。
高収入と資産形成は別の能力です。
稼ぐ力だけでなく、残す力も身につけましょう。
高収入と資産形成は別
高い収入
−
生活費・仕事費・税金等
=
将来へ残る金額
↓
資産の増加
売上や月収ではなく、最終的に資産がいくら増えたかまで確認します。
最初に毎月のお金の流れを把握する
お金を残したいと思っても、現在いくら入って、いくら出ているのか分からなければ改善できません。
まず毎月確認したいのは、
- 手取り収入
- 固定費
- 変動費
- 仕事に必要な支出
- 税金や社会保険などへ備える資金
- 貯蓄額
- 自己投資額
- 資産形成へ回した金額
- 自由に使った金額
です。
毎日の細かな支出をすべて完璧に記録する必要はありません。
まずは毎月一度、銀行口座やクレジットカードの明細を見て、何へいくら使ったかを確認するところから始めても構いません。
感覚ではなく数字でお金を見る習慣
を作ることが最初の一歩です。
毎月のお金を見える化
手取り収入
↓
固定費・変動費
仕事費・税金等への備え
↓
貯蓄・自己投資・資産形成
↓
自由に使える金額
感覚ではなく、月に一度でも数字で確認する仕組みを作ります。
まず生活に必要な金額を把握する
夜職では、売上、出勤日数、イベントなどによって毎月の収入が変わることがあります。
そのため、最高月収を基準に生活水準を作るのではなく、
自分はいくらあれば毎月生活できるのか
を確認します。
主な生活費には、
- 家賃
- 水道光熱費
- 通信費
- 食費
- 交通費
- 日用品
- 保険などの支払い
- 仕事に必要な美容や衣服
- その他毎月必要な支出
などがあります。
固定費と変動費を分けると、
「毎月必ず必要なお金」
と、
「状況によって調整できるお金」
が見えてきます。
収入が下がった時に、どこを減らせるのかが分かっていれば、焦って無理な出勤や営業を増やさずに済む場合があります。
生活費を2つに分ける
固定費
家賃・通信・保険など
+
変動費
食費・交通・日用品など
↓
最低限必要な生活費を把握
収入が下がった時に減らせる支出と、簡単には減らせない支出を分けます。
収入が増えても固定費を簡単に上げない
収入が増えた時に特に注意したいのが固定費です。
例えば、
- 家賃
- 車
- ローン
- 分割払い
- 高額な月額サービス
- 継続的な美容契約
- 毎月支払うスクールやサービス
などです。
売上が良い月には、
「今なら払える」
と思いやすくなります。
しかし、その支払いは売上が下がった月にも続きます。
夜職では、売上が下がる、出勤を減らす、店舗を移る、休職する、働き方を変えるといったことがあります。
固定費を上げる時は、
「今払えるか」ではなく、「収入が下がっても維持できるか」
まで考えましょう。
固定費を上げる前の判断
今払える?
だけで決めない
↓
売上低下・休職・移籍を想定
↓
それでも維持できる?
YES → 検討
NO → 固定費化を避ける
高収入月ではなく、収入が落ちた時にも維持できるかで判断します。
税金や社会保険などに備えるお金を分ける
口座へ入ったお金が、すべて自由に使えるとは限りません。
働き方や所得状況によっては、後から税金や社会保険料などの支払いが必要になる場合があります。
そのため、後で必要になる可能性のあるお金まで生活費や買い物へ使わないようにします。
例えば口座を、
- 普段使う口座
- 税金などへ備える口座
- 貯蓄用の口座
に分けて管理する方法があります。
具体的にどの税金がかかり、いつ、いくら支払うかは、雇用形態、所得、控除、申告状況などによって異なります。
分からない場合は、税理士などの専門家や公的な相談窓口へ確認してください。
後から支払うお金と、今自由に使えるお金を混ぜないこと
が重要です。
緊急時に使える現金を先に作る
資産形成に興味を持つと、
「現金で持つより投資した方がいいのでは?」
と考えることがあります。
しかし、現金には、増やすこととは別に生活を守る役割があります。
例えば、
- 体調不良で出勤できない
- 一時的に売上が下がる
- 店舗を移るまで収入が空く
- 転職や休職をする
- 急な医療費が必要になる
- 家電やスマートフォンが故障する
- 引っ越しが必要になる
- 家族に関する急な支出が発生する
といった場面があります。
すぐ使える現金がなければ、投資商品を不利な時期に売る、借金をする、無理に出勤を増やすといった選択を迫られる可能性があります。
必要な緊急資金の金額は、生活費、働き方、扶養家族、他の資産などによって変わります。
まず自分の毎月の生活費を確認し、そのうえで何か月分を現金として持つか考えましょう。
貯金は増やすためだけではなく、選択肢を守るためのお金でもあります。
緊急資金の役割
体調不良・売上下落
移籍・転職・休職
急な支出
↓
すぐ使える現金
↓
借金・無理な出勤・不利な売却を避ける
現金は利回りを生むためだけではなく、生活と選択肢を守る役割があります。
貯金と投資は役割を分ける
貯金と投資は、どちらか一方が正しいというものではありません。
役割が違います。
現金で持つことを優先したいお金には、
- 近いうちに使う生活資金
- 税金などへ備える資金
- 緊急時の生活資金
- 近い将来使う予定のある資金
などがあります。
一方で、当面使う予定がなく、長期間運用できる余裕資金であれば、資産形成を検討する選択肢があります。
近いうちに必要なお金まで投資すると、使いたい時に価格が下がっている可能性があります。
いつ使うお金なのかによって、置き場所を変える
という考え方を持ちましょう。
貯金と投資の使い分け
近く使うお金
→ 現金
税金・緊急資金
→ 現金
長期間使わない余裕資金
→ 資産形成を検討
使う時期が近い資金ほど価格変動へさらさないことが基本です。
自己投資は「使った金額」ではなく「残った能力」で考える
お金の使い道には、自分の仕事や将来へ役立てる自己投資もあります。
例えば、
- 接客や営業の勉強
- 資格取得
- パソコン技能
- 語学
- 書籍や教材
- 健康管理
- 仕事に必要な美容
- 将来の仕事につながる学習
などです。
ただし、お金を使えば自動的に自己投資になるわけではありません。
高額なセミナーへ申し込んでも使わなければ、支出だけが残ります。
資格教材を何冊買っても勉強しなければ、能力は増えません。
高額な美容費も、仕事や自分の目的と無関係なら、必ずしも自己投資とは言えません。
自己投資を判断する時は、
- 何を身につけたいのか
- なぜ必要なのか
- 仕事や将来でどう使うのか
- いくらまで使うのか
- いつまでに身につけるのか
- 実際に使えているか
を確認しましょう。
自己投資は、支払った金額ではなく、後に残った能力や成果で判断します。
自己投資の判断基準
目的
→ 何を身につける?
予算
→ いくらまで?
期限
→ いつまで?
成果
→ 実際に使える?
高額であることと価値が高いことは同じではありません。残った能力や成果で判断します。
美容費も仕事費と私生活の支出を分けて考える
キャストにとって、身だしなみや美容は仕事と関係する支出でもあります。
ドレス、ヘアメイク、ネイル、美容院、化粧品など、接客上必要なものもあります。
ただし、
美容に使ったお金をすべて「仕事だから必要」と考えないこと
も大切です。
例えば、仕事上必要な美容と、自分が楽しむための美容は両方あって構いません。
重要なのは、それを自分で区別しているかです。
売上を作るために必要な支出なのか。
自分が楽しむための支出なのか。
何となく周囲へ合わせている支出なのか。
一度分けて考えてみましょう。
美容費を3つに分ける
仕事上必要
/
自分が楽しむ
/
周囲に合わせている
↓
目的を把握して使う
美容費を否定するのではなく、何のための支出なのかを自分で区別します。
投資は生活の土台を作ってから考える
貯蓄に余裕が出てくると、株式や投資信託などの資産運用へ興味を持つことがあります。
投資は長期的な資産形成の方法の一つです。
しかし、利益が保証されるものではありません。
価格が下がることもあります。
元本を下回ることもあります。
商品によって手数料や税金の扱いも異なります。
そのため、投資を始める前に、生活資金、税金などへの備え、緊急資金が不足していないかを確認します。
投資より先に生活の土台を守ること
を忘れないようにしましょう。
資産形成で見るべき2方向
期待する利益
だけを見る ×
+
どこまで減る可能性?
生活を維持できる?
長期間続けられる?
↓
リスク込みで判断
増える可能性だけでなく、減った場合にも継続できるかまで確認します。
投資前の優先順位
生活費を把握
↓
税金等への備え
↓
緊急資金
↓
近い将来の予定資金
↓
余裕資金で投資を検討
生活の土台を崩してまで投資へ回す必要はありません。
投資する前に確認したいこと
資産運用を考える時は、最低限、
- 何へ投資するのか
- どのような仕組みの商品か
- どのような時に値下がりする可能性があるか
- 元本割れの可能性があるか
- 手数料はいくらか
- 税金はどう扱われるか
- いつ使う予定のお金なのか
- 生活費と分けられているか
- 余裕資金なのか
- 自分で商品の内容を説明できるか
を確認します。
自分で理解できない商品へ無理にお金を入れる必要はありません。
特に、
「絶対に儲かる」
「短期間で何倍になる」
「自分も儲かったからあなたも大丈夫」
といった説明だけで判断しないようにしましょう。
投資前チェック
仕組みを説明できる?
損失可能性を理解?
手数料・税金は?
いつ使う資金?
余裕資金?
↓
理解できなければ見送る
利益の話だけでなく、損失・費用・流動性まで確認して判断します。
SNSや知人から紹介された投資ほど一度立ち止まる
投資や副業の話は、SNSだけでなく、お客様、友人、知人などから紹介されることもあります。
知っている人から紹介されたからといって、安全な商品とは限りません。
例えば、
- 何へ投資しているか説明できない
- 利益の仕組みが分からない
- 損失の説明がほとんどない
- 「今だけ」と急がされる
- 借金やローンまで勧められる
- 人を紹介すると利益が増えると言われる
- 解約や出金の条件が分かりにくい
ような場合は、すぐに契約せず確認が必要です。
相手との関係と、お金の判断は分けましょう。
信頼している人から紹介されたことと、投資として合理的であることは別です。
紹介者と投資判断を分ける
知人・お客様・SNS
↓
紹介された
≠
安全・合理的
↓
商品そのものを自分で確認
人への信頼を、そのまま商品の安全性へ置き換えないことが重要です。
借金をしてまで投資しない
投資で利益を得たいからといって、借金を使って資金を増やすのは大きなリスクがあります。
例えば、
- カードローン
- 消費者金融
- クレジットカードのキャッシング
- 知人からの借入
などを使った投資です。
投資で損失が出ても、借金の返済はなくなりません。
さらに、
「損した分を取り返したい」
と追加資金を入れ続ければ、損失を大きくする可能性があります。
資産形成は生活を壊してまで行うものではありません。
当面使う予定のない余裕資金の範囲で考えましょう。
借金投資の危険
借入金
+
投資損失
↓
資産は減る
+
返済は残る
↓
生活への負担が拡大
損失が出ても借金は消えません。資産形成のために生活基盤を壊す行動は避けます。
短期で増やすことより長く続けられる方法を考える
投資では、短期間で大きく増えた話が目立つことがあります。
しかし、大きく増える可能性があるものほど、大きく減る可能性も確認する必要があります。
資産形成で考えたいのは、
一度大きく勝つことだけではありません。
生活を壊さない。
無理な金額を入れない。
長期間続けられる。
必要な時に必要なお金が残っている。
という状態も重要です。
投資は「どれだけ増えるか」だけでなく、「どれだけ減る可能性があり、それでも生活を維持できるか」まで考える
ようにしましょう。
見栄ではなく自分の基準でお金を使う
ブランド品、洋服、美容、旅行、高級な食事などへお金を使うこと自体が悪いわけではありません。
自分が楽しむために使うお金も必要です。
ただし、
自分が本当に欲しいものへ使っているのか、周囲へ見せるために使っているのか
は分けて考えましょう。
例えば、
- 他のキャストが持っているから
- SNSで見栄えがいいから
- 稼いでいると思われたいから
- ランキング上位だから派手な生活をしなければと思うから
という理由だけで支出を増やせば、高収入でも資金は残りにくくなります。
使いたいものへ使う。
残したい金額も決める。
その両方を成立させましょう。
使うお金と残すお金
楽しむために使う
+
将来へ残す
↓
どちらか一方に偏らない
↓
自分の基準で配分
支出をゼロにするのではなく、残す金額も先に決めて両立させます。
収入が入った時点で目的別に分ける
「月末に余ったら貯金しよう」
という方法では、先に使ってしまい何も残らない場合があります。
そこで、収入が入った時点で目的別に分ける方法があります。
基本的には、
- 生活費
- 税金・社会保険などへ備えるお金
- 緊急用資金
- 将来のための貯蓄
- 自己投資
- 長期の資産形成
- 自由に使うお金
というように役割を分けます。
何%ずつ分ければよいかは一律ではありません。
収入、生活費、雇用形態、税負担、家族状況、借入、今後の予定などによって変わります。
他人の割合をそのまま真似する必要はありません。
先に残す目的を決め、そのお金を日常生活で使わない仕組みを作ること
が重要です。
毎月一度お金の状態を確認する
お金の管理は、一度家計簿を作って終わりではありません。
収入も支出も変わるため、定期的に確認します。
例えば毎月一度、
- 今月の手取りはいくらだったか
- 生活費はいくらだったか
- 固定費が増えていないか
- クレジットカードの支払いはいくらか
- 使っていない月額サービスはないか
- 税金などへ備える資金は確保できているか
- 緊急資金はいくらあるか
- 貯蓄はいくら増えたか
- 投資額が無理な金額になっていないか
- 来月大きな支出予定はないか
を確認します。
節約だけを目的にする必要はありません。
大切にしたい支出と、減らしても困らない支出を分けることが重要です。
月1回のお金チェック
手取り
生活費
固定費
税金等への備え
緊急資金
貯蓄
投資額
翌月の大型支出
↓
毎月確認して修正
節約だけを目的にせず、自分の資産が増えているかを定期的に確認します。
避けたいお金の使い方を確認する
夜職で得た収入を将来へ残すためには、次のような行動に注意しましょう。
- 売上額をそのまま自由に使える収入だと思う
- 自分の手取り額を把握していない
- 税金などへ備えるお金まで使う
- 毎月の生活費を把握していない
- 最高月収を基準に生活水準を上げる
- 収入が増えるたび固定費を増やす
- ローンや分割払いを増やし続ける
- 毎月余った分だけ貯金しようとする
- 緊急資金を持たず全額投資する
- 近いうちに使う予定のお金まで投資する
- 借金をして投資する
- 「絶対儲かる」という話だけで判断する
- 商品の仕組みを理解せず購入する
- SNSで話題だからという理由だけで投資する
- 知人から紹介されたから安全だと思う
- 損失を取り返そうとして追加資金を入れ続ける
- 高額な支出をすべて「自己投資」と考える
- 目的のない資格やセミナーへお金を使い続ける
- 美容費をすべて仕事上必要な支出だと考える
- 他のキャストの生活水準へ合わせる
- ブランド品を持つことを成功の基準にする
- 周囲へ稼いでいるように見せるために支出する
- 現在の高収入がずっと続く前提で生活する
- 体調不良や休職に備える現金を持たない
- 将来使うお金と日常生活のお金を区別しない
- お金の管理を後回しにして売上だけを追う
お金を使うこと自体が悪いわけではありません。
問題なのは、
何にいくら使い、何が残っているのか分からない状態
です。
使う。
守る。
残す。
成長へ使う。
長期的に育てる。
それぞれの役割を分けましょう。
お金の5つの役割
使う
今の生活・楽しみ
守る
税金・緊急資金
残す
将来の貯蓄
成長へ使う
技能・健康
育てる
長期の資産形成
すべてのお金を同じ口座・同じ目的で扱わず、役割を分けます。
現役店長からのアドバイス
私はキャストに、収入が増えた時ほど、
「いくら使えるか」ではなく、「いくら残すか」を先に決める
よう伝えています。
夜職では、売上が伸びて収入が大きく上がる時期があります。
その時に生活水準まで同じ速度で上げてしまうと、収入が下がった時に苦しくなります。
だからこそ、高収入の時期ほど資金を残してください。
生活費を把握する。
税金などへ備える。
緊急時の現金を持つ。
将来のために貯蓄する。
必要な自己投資をする。
余裕があれば長期的な資産形成を考える。
そして自由に使うお金も残す。
このように役割を分けてください。
また、投資については、
「周りがやっているから」
「知っている人から紹介されたから」
「SNSで儲かると言っていたから」
という理由だけで始めないでください。
何へ投資するのか。
どのようなリスクがあるのか。
どのくらいの期間運用するのか。
そのお金が減っても生活に問題がないのか。
自分で説明できる状態にしてから判断しましょう。
夜職で高い収入を得たことだけを成果にせず、
働いた期間に、資金・能力・選択肢をどれだけ残せたか
まで確認してください。
それが、数年後に働き方を変えたい時の力になります。
現役店長が見るお金の残し方
高収入の時ほど
↓
生活水準を急に上げない
先に残す額を決める
税金・緊急資金を確保
余裕資金で長期形成
↓
働き方を選べる資金へ
高収入を一時的な消費で終わらせず、将来の選択肢へ変えることが重要です。
今回のまとめ
夜職で得た収入を将来へつなげるためには、
稼ぐことと同時に、残す仕組みを作ること
が重要です。
そのために、
- 売上ではなく実際の手取りを見る
- 毎月のお金の流れを数字で確認する
- 生活に必要な金額を把握する
- 収入が増えても固定費を簡単に上げない
- 税金などへ備えるお金を分ける
- 緊急時に使える現金を準備する
- 貯金と投資の役割を分ける
- 自己投資は目的・予算・成果を確認する
- 美容費も仕事と私生活の支出を分けて考える
- 投資は生活の土台を作ってから考える
- 投資商品の仕組みとリスクを理解する
- SNSや知人からの投資話をそのまま信じない
- 借金をして投資しない
- 短期的な利益だけでなく長期的に続けられるか考える
- 見栄ではなく自分の基準でお金を使う
- 収入が入った時点で目的別に分ける
- 毎月一度お金の状態を確認する
ことが重要です。
お金には、それぞれ役割があります。
今を楽しむためのお金。
生活を守るためのお金。
税金などへ備えるお金。
将来へ残すお金。
自分を成長させるお金。
長期的に育てるお金。
すべてを貯金する必要はありません。
すべてを投資する必要もありません。
すべてを我慢する必要もありません。
重要なのは、
自分の収入、生活、将来計画に合わせて、使うお金と残すお金を自分で決めることです。
夜職で得た収入を、その月だけの成果で終わらせないでください。
働いている期間に、資金、能力、選択肢として残るものへ変えていきましょう。
今回の結論
稼ぐ
↓
役割別に分ける
↓
生活を守る
↓
資金を残す
↓
能力へ使う
↓
余裕資金を長期で育てる
↓
将来の選択肢を増やす
夜職の高収入は、それ自体が資産ではありません。残る仕組みを作って初めて将来の力になります。