この講義で学べること
キャバクラでは、営業が終わったあとに売上金や各種決済を確認する作業があります。
しかし、店長の金銭管理は「最後に金額が合っているか確認するだけ」ではありません。
現金、釣銭、カードなどの決済、会計修正、割引、サービス処理、営業中の入出金など、複数の情報が最終的な売上へつながっています。
そのため、営業終了後に差額が出てから原因を探そうとしても、どの会計で何が起きたのか分からないことがあります。
店長が作るべきなのは、「最後に金額を合わせる店舗」ではなく、「途中から数字の流れを追える店舗」です。
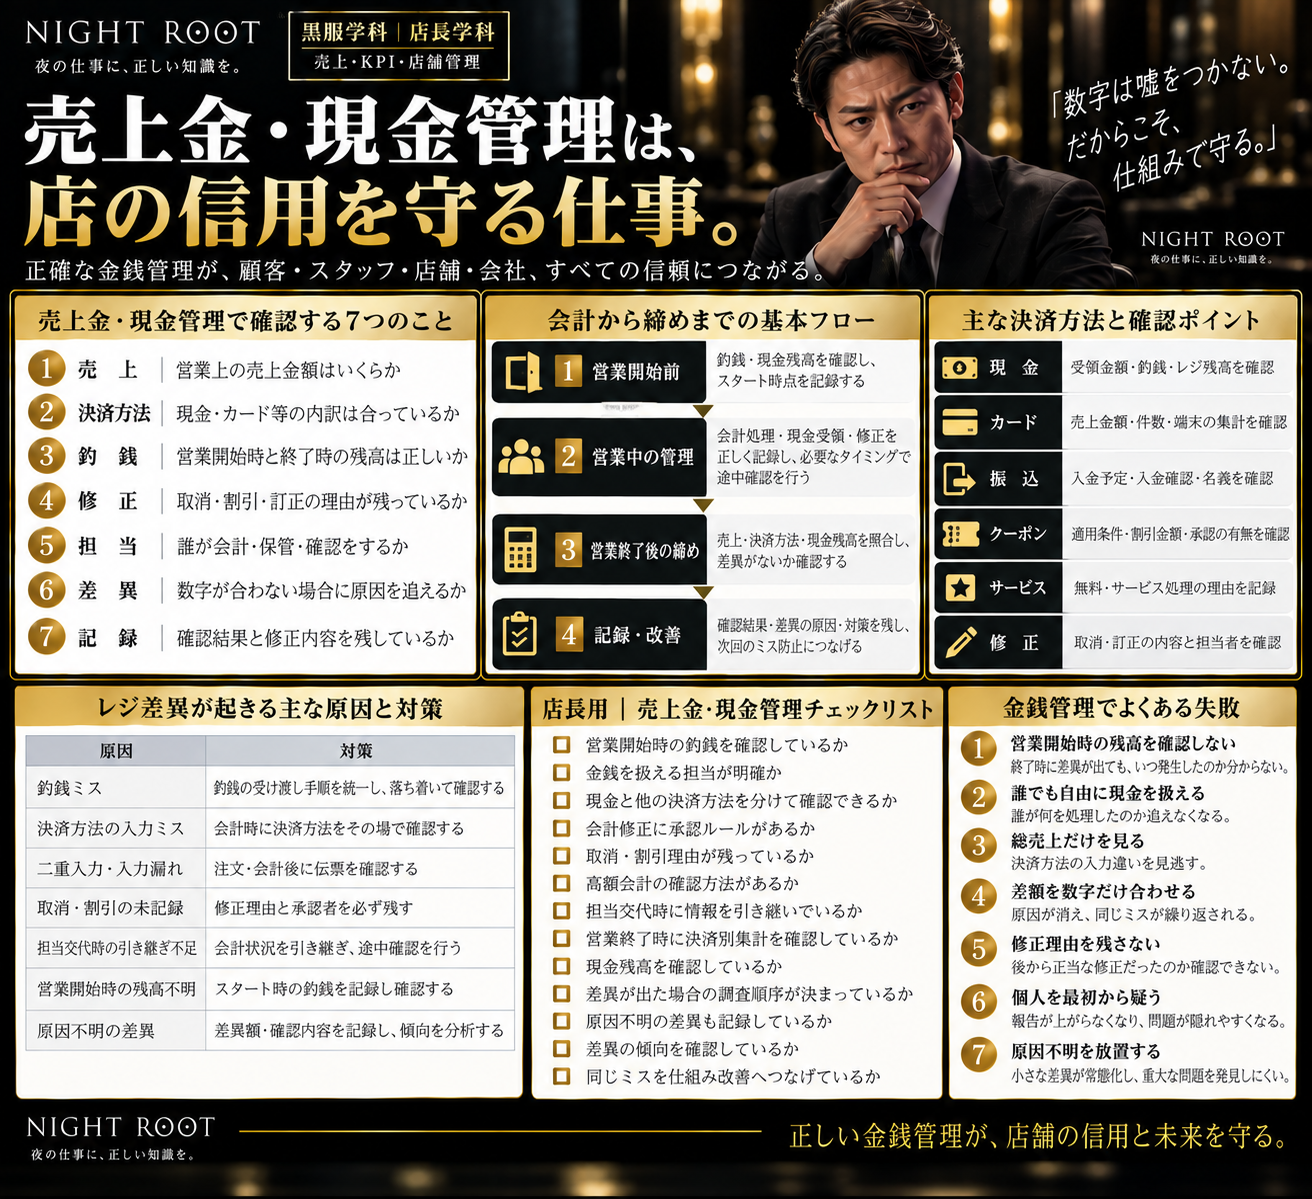
売上金・現金管理で確認する7つのこと
- 売上|営業上の売上金額はいくらか
- 決済方法|現金・カード等の内訳は合っているか
- 釣銭|営業開始時と終了時の残高は正しいか
- 修正|取消・割引・訂正の理由が残っているか
- 担当|誰が会計・保管・確認をするか
- 差異|数字が合わない場合に原因を追えるか
- 記録|確認結果と修正内容を残しているか
売上と現金残高は同じ数字ではない
金銭管理を理解するうえで、最初に分けて考えたいのが「売上」と「手元にある現金」です。
すべての会計が現金で支払われる店舗とは限りません。
カードなど複数の決済方法がある場合、営業上の売上と手元の現金残高は一致しません。
そのため、単純にレジに入っている現金だけを見て「今日の売上」と考えるのではなく、決済方法ごとに分けて確認します。
営業開始時の釣銭を確認する
営業終了後の現金を正しく確認するには、営業開始時の状態が分かっている必要があります。
最初の釣銭残高が曖昧なら、営業終了後に差額が出ても営業中に起きた問題なのか、最初から違っていたのか分かりません。
店舗の方法に合わせて、営業開始前に必要な残高を確認します。
重要なのは、スタート地点を確定したうえで営業を始めることです。
現金を扱う担当を曖昧にしない
金銭事故が起きやすい店舗では、「誰でもレジを触れる」「誰が処理したか分からない」という状態が見られることがあります。
店舗によって役割分担は異なりますが、少なくとも、
- 誰が会計処理をするか
- 誰が現金を受け取るか
- 誰が修正処理できるか
- 誰が営業終了後に確認するか
を明確にしておきます。
金銭を扱える人が多ければ安心というわけではありません。
誰が何をしたか追える状態の方が重要です。
会計処理と現金受領をつなげる
会計金額は正しいのに、現金残高が合わない場合があります。
このとき確認するのは、伝票だけではありません。
- 顧客へ提示した金額
- 実際に受け取った金額
- 返した釣銭
- 使用した決済方法
- 会計処理へ反映した内容
までつなげて見ます。
「伝票は合っているから問題ない」で終わらせると、現金側のミスを見逃します。
釣銭ミスは小さく見えて積み重なる
会計金額そのものが合っていても、釣銭を間違えれば現金差異が発生します。
忙しい時間帯では、複数会計が重なったり、スタッフが急いで処理したりすることでミスが起こりやすくなります。
少額だからと毎回流していると、原因を確認する文化そのものが弱くなります。
金額の大小だけでなく、「なぜ差異が発生したのか」を確認する習慣が重要です。
決済方法の入力ミスにも注意する
実際にはカード決済なのに現金として処理しているなど、決済方法の入力が違えば最終集計が合わなくなります。
会計総額だけを見ると正しく見えるため、発見が遅れることがあります。
締め作業では総額だけではなく、決済方法別の数字も確認します。
取消・訂正・割引は理由まで残す
営業中には、伝票の訂正や会計金額の修正が必要になる場合があります。
問題なのは、修正そのものではありません。
「なぜ修正したのか分からない状態」が危険です。
たとえば、
- 入力ミスの訂正
- 注文取消
- 料金説明不足への対応
- 責任者承認によるサービス
- その他の正当な修正
など、後から理由を確認できる状態にします。
金額を変更できる権限を決める
誰でも自由に伝票金額を変更できる状態は避けます。
店舗や会社によって権限は異なりますが、
- 通常入力できる人
- 取消処理できる人
- 割引判断できる人
- 特殊な修正を承認する人
を整理します。
これはスタッフを疑うためではなく、重要な金銭判断を追跡できる状態にするためです。
営業途中でも数字を見る
売上金の確認を閉店後だけにすると、問題発見が遅れます。
店舗の規模や営業方法によっては、営業中にも必要な確認を入れます。
特に、
- 会計処理が多い時間帯
- 高額会計が発生した後
- 担当交代時
- 大きな修正処理があった場合
などは確認ポイントになります。
途中で発見できれば、営業終了後に大量の会計を一つずつ遡る必要がなくなります。
営業終了後は「売上・決済・現金」を照合する
締め作業では一つの数字だけを見るのではなく、複数の数字がつながっているか確認します。
基本的には、
- 営業上の売上
- 現金決済分
- カード等の決済分
- 営業開始時の釣銭
- 営業終了時の現金残高
- 訂正・取消・サービス等の処理
などを照らし合わせます。
実際の管理項目は店舗の会計システムや料金体系によって異なります。
差額が出たら「とりあえず合わせる」をしない
営業終了後に数字が合わないと、早く帰るためにどこかの数字を修正して合わせたくなることがあります。
しかし、それでは原因が消えます。
差異が発生した場合は、まず差異額を確定し、どの区間でズレた可能性があるかを探します。
原因不明のまま数値だけ合わせることを習慣にすると、重大なミスや不正が発生しても発見しにくくなります。
レジ差異が出たときの確認順序を決める
数字が合わないたびに店長が思いつきで調べると、時間がかかります。
店舗に合わせて確認順序を決めておくと原因を追いやすくなります。
- 差異額を確認する
- 現金残高を再確認する
- 決済方法別集計を確認する
- 大きな会計・修正会計を確認する
- 取消・割引処理を確認する
- 担当者へ必要な事実確認をする
原因が判明したら、何が起きたのかも残します。
差額と同じ金額の会計を探す
差異調査では、差額と同額または近い金額の処理を確認すると原因が見つかる場合があります。
たとえば、決済方法の入力違い、釣銭ミス、二重入力、入力漏れなどです。
ただし、最初から原因を決めつけず、確認できた事実を積み上げます。
一人で締め作業を完結させない方法もある
店舗によっては、重要な金銭確認について複数人で確認する方法があります。
特に、高額な現金を扱う場合や重要な修正があった場合は、責任者確認を入れることでミスを減らせます。
ただし、人数を増やすだけでは意味がありません。
「誰が何を確認するか」を分けることが重要です。
現金を数える場所・タイミングを安定させる
営業中の人通りが多い場所や、作業を何度も中断される環境では、数え間違いが起こりやすくなります。
店舗の環境に合わせて、金銭確認を安全かつ落ち着いて行える運用を作ります。
重要なのは「毎回違うやり方」ではなく、同じ手順で確認できることです。
現金の保管場所を明確にする
売上金、釣銭、その他の金銭を同じ場所へ無秩序に置くと、何の金額か分からなくなります。
店舗のルールに合わせて、金銭の種類と保管方法を明確にします。
誰でも自由に出し入れできる状態ではなく、必要な担当者が必要な範囲で扱える状態にします。
個人のお金と店舗のお金を混ぜない
店舗のお金とスタッフ個人のお金が同じ場所にあると、差異発生時に原因確認が難しくなります。
立替など例外的な処理が必要な場合も、店舗の正式な方法で記録します。
「後で戻しておく」といった曖昧な処理を残さないことが重要です。
差異が出たときにスタッフを最初から疑わない
現金が合わないと、不正を疑いたくなる場合があります。
しかし、入力ミス、釣銭ミス、決済区分の間違い、集計ミスなど、さまざまな原因があります。
最初から誰かを犯人扱いすると、スタッフがミスを報告しにくくなります。
まず事実を確認し、原因を特定します。
一方で「原因不明」を毎回許容しない
人を疑わないことと、差異を放置することは別です。
毎回「少額だから」「忙しかったから」で終わらせていると、店舗の金銭管理は弱くなります。
原因不明の場合も、
- 差異額
- 発生日
- 確認した内容
- 原因が特定できなかったこと
を記録しておきます。
繰り返し発生すれば、個別ミスではなく仕組みの問題として分析できます。
レジ差異の傾向を見る
一回の差異だけでは分からなくても、履歴を並べると傾向が見えることがあります。
- 特定の曜日に多い
- 繁忙日に多い
- 担当交代後に多い
- 特定の処理で多い
- 料金変更後に増えた
といった傾向があれば、改善箇所を絞れます。
「注意する」より手順を改善する
差異が起きるたびに「次から気をつけて」で終わらせても、同じ状況になれば再発する可能性があります。
確認するべきなのは、
- 処理手順が複雑ではないか
- 担当が多すぎないか
- 繁忙時に確認が抜けないか
- 入力方法が統一されているか
- 締め作業の確認項目が決まっているか
です。
人の注意力だけで守るのではなく、ミスが途中で見つかる構造を作ります。
金銭管理でよくある失敗
失敗1|営業開始時の残高を確認しない
終了時に差異が出ても、いつ発生したのか分かりません。
失敗2|誰でも自由に現金を扱える
誰が何を処理したのか追えなくなります。
失敗3|総売上だけを見る
決済方法の入力違いを見逃します。
失敗4|差額を数字だけ合わせる
原因が消え、同じミスが繰り返されます。
失敗5|修正理由を残さない
後から正当な修正だったのか確認できません。
失敗6|差異が出るたび個人を責める
報告が上がらなくなり、問題が隠れやすくなります。
失敗7|原因不明を放置する
小さな差異が常態化し、重大な問題を発見しにくくなります。
売上金管理の7ステップ
- 営業開始前の残高を確認する
スタート時点の釣銭・現金状態を確定します。 - 金銭取扱担当を明確にする
誰が何を扱えるのか整理します。 - 会計と決済方法を正しく記録する
現金・カード等の区分を正確に処理します。 - 修正処理を記録する
取消・割引・訂正の理由を残します。 - 必要な途中確認を行う
営業中にズレを早期発見します。 - 営業終了後に照合する
売上・決済・現金残高を確認します。 - 差異を記録し改善する
原因と対策を店舗運用へ反映します。
店長用|売上金・現金管理チェックリスト
- 営業開始前の釣銭を確認しているか
- 金銭を扱える担当が明確か
- 現金と他の決済方法を分けて確認できるか
- 会計修正に承認ルールがあるか
- 取消・割引理由が残っているか
- 高額会計の確認方法があるか
- 担当交代時に情報を引き継いでいるか
- 営業終了時に決済別集計を確認しているか
- 現金残高を確認しているか
- 差異が出た場合の調査順序が決まっているか
- 原因不明の差異も記録しているか
- 差異の傾向を確認しているか
- 同じミスを仕組み改善へつなげているか
売上金管理ができている完成基準
売上金管理ができている店舗とは、毎日たまたま数字が合う店舗ではありません。
次の状態を作れていることが重要です。
- 営業開始時の現金残高が分かる
- 誰が金銭を扱ったか追える
- 決済方法別の数字を確認できる
- 取消・訂正・割引の理由が残っている
- 営業終了後に売上と決済を照合できる
- 差異が出たときに原因を追える
- 原因不明の差異も記録できる
- 同じ差異を再発防止へつなげられる
- 担当者が変わっても同じ手順で締められる
店長が守るのは「現金」だけではなく店舗の信用
金銭管理は、単なる事務作業ではありません。
数字が合わない状態が続けば、顧客への請求、スタッフへの信頼、店舗利益、会社への報告など複数の領域へ影響します。
一方で、必要以上にスタッフを疑いながら管理しても、報告しにくい店舗になります。
必要なのは、人を疑うことではなく、誰が担当しても数字の流れが追える仕組みです。
店長が正しい手順、権限、確認、記録を整えることで、金銭事故を防ぎながら店舗全体の信用を守ることができます。
まとめ
キャバクラの売上金・現金管理では、営業終了後に現金を数えるだけでは不十分です。
営業開始時の釣銭確認、会計処理、決済方法、現金受領、取消・訂正、途中確認、営業終了後の照合まで、一連の流れとして管理する必要があります。
数字が合わない場合も、とりあえず金額を合わせるのではなく、差異がどこで発生したのかを確認し、原因を記録します。
一人の注意力に頼らず、担当者が変わっても売上金の流れを追える状態を作ることが、店長に必要な金銭管理の基本です。