この講義で学べること
キャバクラ店長になると、売上目標を追うだけでは店舗を管理できません。
売上が上がっているのに利益が残らない店舗もあれば、売上自体は大きく変わっていなくても、運営方法を改善することで利益が残るようになる店舗もあります。
つまり、「売れている店舗」と「儲かっている店舗」は必ずしも同じではありません。
キャスト給与、人件費、原価、販促費、値引き、サービス、採用費、各種経費など、売上を作るためには多くのコストが発生します。
店長が見るべきなのは売上の大きさだけではなく、「その売上を作るために何を使い、最終的に何が残ったのか」です。
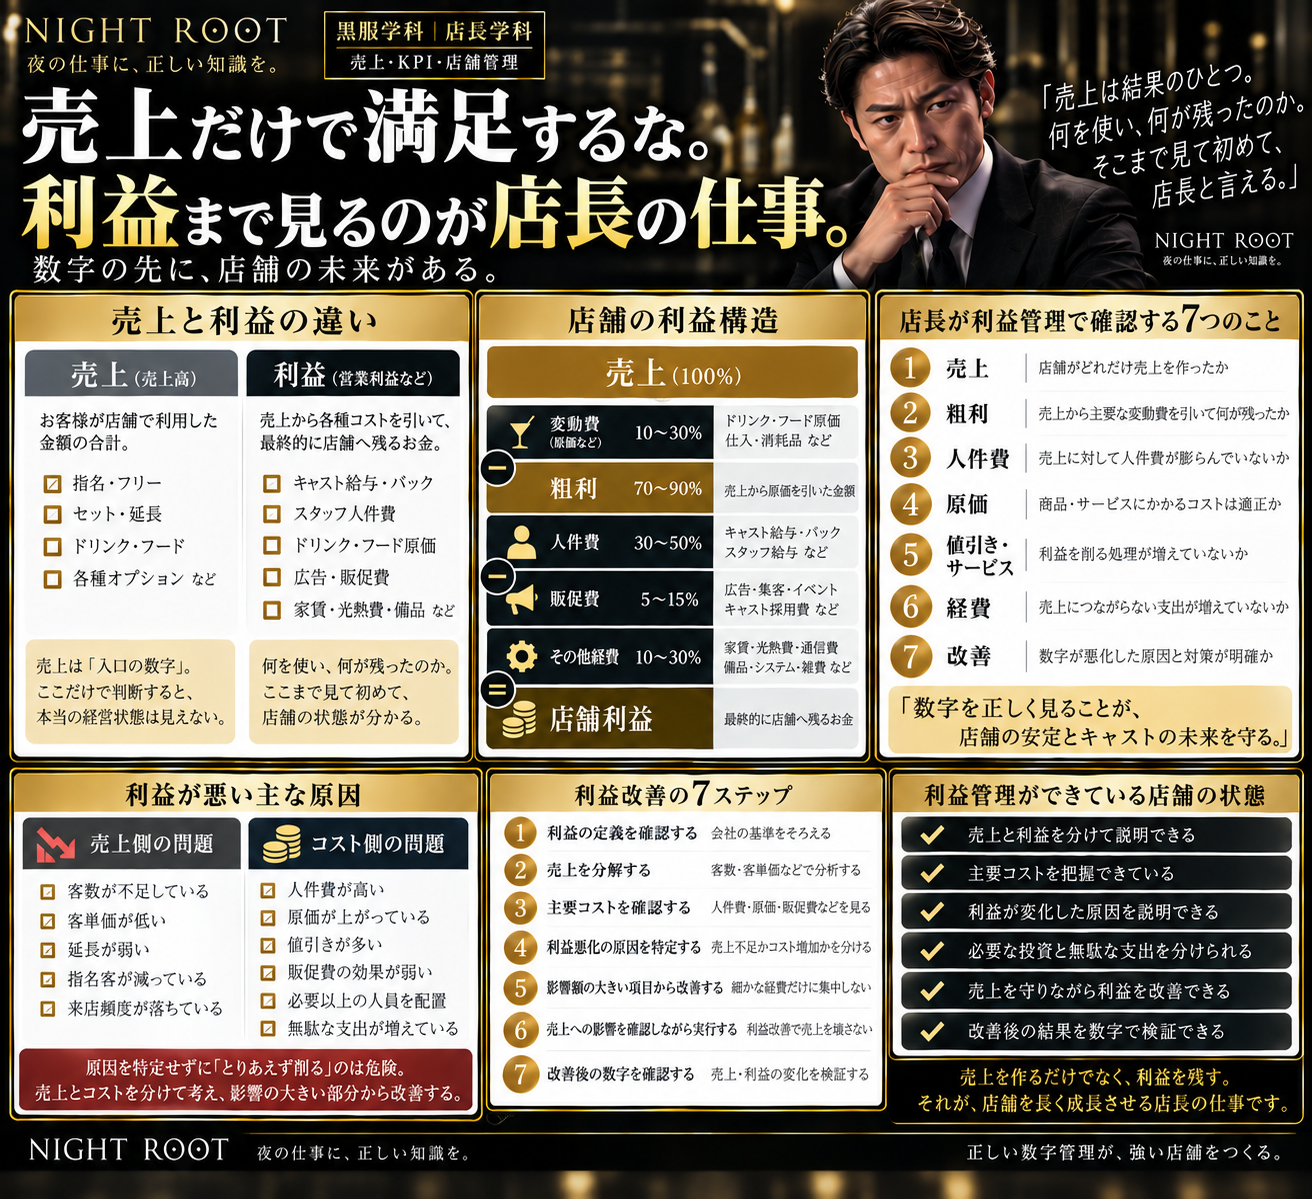
店長が利益管理で確認する7つのこと
- 売上|店舗がどれだけ売上を作ったか
- 粗利|売上から主要な変動費を引いて何が残ったか
- 人件費|売上に対して人件費が膨らんでいないか
- 原価|商品・サービスにかかるコストは適正か
- 値引き・サービス|利益を削る処理が増えていないか
- 経費|売上につながらない支出が増えていないか
- 改善|数字が悪化した原因と対策が明確か
売上が高ければ良い店舗とは限らない
店舗では売上が最も分かりやすい数字です。
そのため、「今月は売上が上がった」「目標金額を達成した」という結果に目が向きやすくなります。
しかし、売上を作るために大量のコストを使っていれば、最終的に利益が残らない可能性があります。
たとえば売上を増やすために、必要以上の値引きやサービス、人員投入、販促費などを増やしていれば、売上だけを見た評価では実態を見誤ります。
売上と利益の違いを理解する
初心者がまず理解したいのは、売上と利益は別の数字だということです。
売上は、顧客が店舗で利用した金額です。
一方で、その売上を作るためにはさまざまな費用が発生します。
- キャストに関する費用
- スタッフ人件費
- ドリンク・フード等の原価
- 広告・集客費
- 採用費
- 各種サービス・値引き
- 家賃や設備などの経費
これらを考慮したうえで、最終的に店舗へどれだけ残るかを見る必要があります。
店舗で使う「利益」の定義をそろえる
利益という言葉は、会社や店舗によって確認している数字が異なる場合があります。
粗利、営業利益、店舗利益など、会社独自の管理名称を使用しているケースもあります。
そのため、店長はまず「会社がどの数字を利益として管理しているか」を確認します。
一般論だけで計算方法を決めるのではなく、正式な社内基準を優先します。
最初に売上の内訳を見る
利益が悪いとき、いきなり経費削減を始めるのは早すぎます。
まず売上が何によって作られているかを確認します。
- 客数
- 客単価
- 指名売上
- フリー売上
- 延長
- 追加注文
- 時間帯別売上
など、店舗で確認できる数字を分解します。
利益改善は、売上を守りながら無駄なコストを減らすことが基本です。
利益が悪い原因を「売上不足」と「コスト過多」に分ける
利益が目標に届かない場合、大きく二つの方向から考えます。
売上側の問題
- 客数が不足している
- 客単価が低い
- 延長が弱い
- 指名客が減っている
- 来店頻度が落ちている
コスト側の問題
- 人件費が高い
- 原価が上がっている
- 値引きが多い
- 販促費の効果が弱い
- 必要以上の人員を配置している
- 無駄な支出が増えている
原因を分けずに「利益が悪いから全部削る」と判断すると、必要な売上まで失う可能性があります。
人件費は金額だけで判断しない
人件費は店舗運営で大きな割合を占める費用の一つです。
しかし、「人件費が高いから人数を減らす」という単純な判断は危険です。
必要な人数を削りすぎれば、
- 接客品質が落ちる
- ドリンク提供が遅れる
- 付け回しが崩れる
- キャスト対応が遅れる
- 会計ミスが増える
- スタッフの負担が増える
など、売上そのものへ悪影響が出ます。
人件費は、「その配置によって何の成果を作れているか」とセットで考えます。
キャスト関連コストも売上とセットで見る
キャストに関する費用も、単純に安ければ良いわけではありません。
高い報酬が発生していても、それ以上に売上や利益を作っている場合があります。
反対に、売上に対して報酬・バック等の負担が大きくなれば、売上が伸びても店舗利益が残りにくくなることがあります。
具体的な給与制度や比率の基準は会社・店舗によって異なるため、正式な規定に沿って確認します。
値引き・サービスが利益を削っていないか確認する
顧客対応のために値引きやサービスを行う店舗もあります。
必要な営業施策として機能しているなら問題ありません。
しかし、理由を確認せず値引きを繰り返すと、見た目の売上以上に利益が削られます。
店長は、
- 誰に行ったか
- 何の目的だったか
- いくら利益へ影響したか
- 次回来店につながったか
- 同じ顧客へ繰り返していないか
などを確認します。
売上を作るための値引きと、利益を失う値引きを分ける
すべての値引きが悪いわけではありません。
値引きによって新規顧客が再来店したり、長期的な利用につながったりするなら、投資として意味を持つ場合があります。
問題なのは、目的も効果確認もない値引きです。
「いつもそうしている」「顧客に言われたから」という理由だけで続けないことが重要です。
販促費は使った金額ではなく効果を見る
集客施策や広告へ費用をかける場合も同じです。
広告費を減らせば短期的には支出が減ります。
しかし、それによって新規来店が減れば売上も落ちる可能性があります。
見るべきなのは費用そのものではなく、
- どの施策へいくら使ったか
- 何組来店したか
- どれだけ売上につながったか
- 再来店したか
などの効果です。
原価が上がっていないか確認する
ドリンク、フード、備品など、店舗運営にはさまざまな原価が発生します。
仕入価格の変化や使用量の増加により、以前と同じ売上でも利益が下がる場合があります。
原価が増えている場合は、
- 仕入価格が上がったのか
- 使用量が増えたのか
- ロスが増えたのか
- 管理方法に問題があるのか
を分けて確認します。
「経費削減」を目的にしない
利益改善というと、経費を削ることばかり考えやすくなります。
しかし、本来の目的は経費を減らすことではなく、店舗へ利益を残すことです。
必要な採用費、教育費、集客費まで削れば、将来の売上が弱くなる可能性があります。
店長は「削れるか」ではなく「この費用は何の成果を作っているか」で判断します。
忙しさと利益を混同しない
店内が忙しく、多くの顧客が来店していると、店舗が順調に見えます。
しかし、忙しさそのものは利益ではありません。
低単価の利用が増え、人員やサービスコストだけが膨らんでいる可能性もあります。
客数、客単価、売上、コスト、利益をセットで確認します。
客単価だけを上げればよいわけではない
利益改善のために客単価を上げようと考える場合もあります。
しかし、無理な単価上昇によって顧客満足が落ち、来店頻度が下がれば長期的な売上が弱くなる可能性があります。
客単価は、顧客数、来店頻度、継続率などと合わせて判断します。
利益率だけを追いすぎない
利益率を高めることだけを目的にすると、必要な投資まで止めてしまうことがあります。
たとえば、新人スタッフ教育や採用強化などは短期的には費用が発生します。
しかし、将来の店舗運営には必要な投資です。
短期利益と長期成長を分けて考えることが重要です。
売上が伸びた月ほど利益も確認する
売上が落ちた月だけ利益を確認するのでは不十分です。
売上が大きく伸びた月こそ、「何に費用を使って伸びたのか」を確認します。
売上増加以上にコストが増えていれば、成長しているように見えて利益構造が悪化している場合があります。
成功した月も必ず分析します。
前年・前月との比較だけで判断しない
数字を見るとき、前月比や前年比は参考になります。
ただし、営業日数、イベント、季節、在籍人数など条件が違えば単純比較できません。
数字が変わったときは、その背景まで確認します。
利益悪化の原因を数字で分解する
利益が悪化した場合、「今月は厳しかった」で終わらせません。
一例として、次のように分解します。
- 売上は下がったのか
- 客数は下がったのか
- 客単価は下がったのか
- 人件費は増えたのか
- 原価は増えたのか
- 値引きは増えたのか
- 広告費・採用費などが増えたのか
どの数字が変化したかを確認すれば、対策を絞れます。
利益改善は一番大きな原因から行う
利益が悪いと、細かな備品費や小さな経費から削りたくなることがあります。
しかし、大きな原因が別にあるなら改善効果は限定的です。
たとえば大きな人件費悪化があるのに、細かな消耗品だけを削っても店舗利益は大きく変わりません。
影響額の大きい項目から確認します。
売上を落とさずに改善できる場所を探す
利益改善では、売上への影響が小さい無駄から見直すのが基本です。
- 使われていない施策
- 効果確認されていない広告
- 不要な重複業務
- 目的のない値引き
- 過剰な人員配置
- 発注ロス
など、売上を守りながら改善できる場所を探します。
店長だけで利益を作ろうとしない
利益管理は店長が数字を確認するだけでは改善しません。
現場を動かす役職者にも、必要な数字や改善テーマを共有します。
ただし、すべてのスタッフへ細かな経営数字を公開する必要があるとは限りません。
役割に応じて、必要な数字と行動へ落とし込みます。
数字と現場をセットで見る
利益管理を数字だけで行うと、なぜ数字が変化したのか分からない場合があります。
逆に、現場の感覚だけでは、本当に利益が改善しているのか確認できません。
店長は、
- 数字で異常を見つける
- 現場で原因を確認する
- 改善策を決める
- 再び数字で結果を見る
という流れで管理します。
利益管理でよくある失敗
失敗1|売上だけで店舗を評価する
売上を作るためにどれだけコストが発生したかを見落とします。
失敗2|利益が悪いと全部削る
必要な採用・教育・集客まで止まり、将来の売上を弱くします。
失敗3|人件費を人数だけで判断する
必要な営業品質まで落とす可能性があります。
失敗4|値引きの効果を確認しない
目的のない値引きが習慣化し、利益を削ります。
失敗5|小さな経費ばかり削る
利益悪化の大きな原因が残ったままになります。
失敗6|数字だけ見て現場を確認しない
原因を誤認し、間違った対策を行う可能性があります。
失敗7|改善後の結果を確認しない
実際に利益が改善したのか分からず、施策だけが残ります。
売上・利益管理の7ステップ
- 会社の利益基準を確認する
何を利益として管理するのか定義をそろえます。 - 売上を分解する
客数・客単価など売上を作る要素を確認します。 - 主要コストを確認する
人件費、原価、値引き、販促費などを見ます。 - 利益悪化の原因を特定する
売上不足かコスト増加かを分けます。 - 影響額の大きい項目から改善する
細かな経費だけに集中しません。 - 売上への影響を確認しながら実行する
利益改善によって売上を壊さないようにします。 - 改善後の数字を確認する
売上・利益の両方がどう変化したか検証します。
店長用|売上・利益管理チェックリスト
- 会社が管理する利益の定義を理解しているか
- 売上だけで店舗を評価していないか
- 客数・客単価の変化を確認しているか
- 主要な人件費を把握しているか
- 原価の変化を確認しているか
- 値引き・サービスの金額を確認しているか
- 販促費の効果を確認しているか
- 売上増加以上にコストが増えていないか
- 利益悪化の最大要因を特定できているか
- 必要な投資まで削っていないか
- 改善策に担当者と期限があるか
- 改善後の数字を確認しているか
- 役職者へ必要な数字を共有できているか
利益管理ができている完成基準
利益管理ができている店舗とは、単に経費が少ない店舗ではありません。
次の状態を作れていることが重要です。
- 売上と利益を分けて説明できる
- 売上を作っている要因を把握できる
- 主要コストを把握できる
- 利益が変化した原因を説明できる
- 売上不足とコスト増加を分けて考えられる
- 利益を削っている大きな原因を特定できる
- 必要な投資と無駄な支出を分けられる
- 利益改善による売上への影響も確認できる
- 改善後の結果を数字で検証できる
店長は「売上を作る人」から「利益を残す人」へ進む
現場スタッフの段階では、売上を作るための営業行動を覚えることが重要です。
しかし、店長になると責任範囲が変わります。
売上を作るだけでなく、その売上をどのコストで作り、店舗へ何を残すのかまで管理する必要があります。
利益を残すために売上を壊しても意味がありません。
逆に、売上を追うために利益を無制限に削っても店舗は安定しません。
売上と利益の両方を見ながら、店舗を長期的に成長させることが店長の数字管理です。
まとめ
キャバクラ店長が店舗数字を見るときは、売上だけを確認して終わってはいけません。
売上を作るために、人件費、原価、値引き、販促費など何を使い、最終的に何が残ったのかまで確認する必要があります。
利益が悪化した場合も、すぐにすべての経費を削るのではなく、売上不足なのか、コスト増加なのか、どの項目が最も大きな原因なのかを整理します。
必要な投資を残しながら無駄を減らし、売上を守りながら利益を改善する。その両方を数字で判断できる状態を作ることが、店長に必要な利益管理です。