この講義で学べること
キャバクラの店長が店舗を管理する時、「今月はいくら売るか」という売上目標だけを見ていても、経営状態を十分に理解できません。
もう一つ重要なのが、
「最低いくら売れば赤字にならないのか」
という数字です。
これを考える時に使うのが、損益分岐点です。
例えば、月間売上目標が2,500万円だったとしても、店舗として1,800万円を下回ると赤字になる構造なら、1,800万円前後は最低維持ラインとして非常に重要です。
反対に、売上2,000万円でも十分に利益が残る店舗なら、同じ2,000万円でも経営状態は大きく違います。
損益分岐点を理解すると、「高い売上目標」だけでなく、「店舗が生き残るために最低必要な売上」が分かります。
この記事では、キャバクラの店長が固定費・変動費を整理し、損益分岐点を売上・客数・客単価・営業日へ落として管理する方法を解説します。
損益分岐点を考える7項目
- 売上:現在いくら売れているか
- 固定費:売上が少なくても発生する費用はいくらか
- 変動費:売上や営業量に応じて増える費用はいくらか
- 変動費率:売上に対して変動費がどの程度か
- 損益分岐点:赤字にならない最低売上はいくらか
- 安全余裕:現在売上は損益分岐点からどれだけ上にあるか
- 必要改善:赤字ラインへ近づいた時に何を修正するか
損益分岐点は「目標売上」ではなく、「店舗を赤字にしない最低売上ライン」です。
損益分岐点とは何か
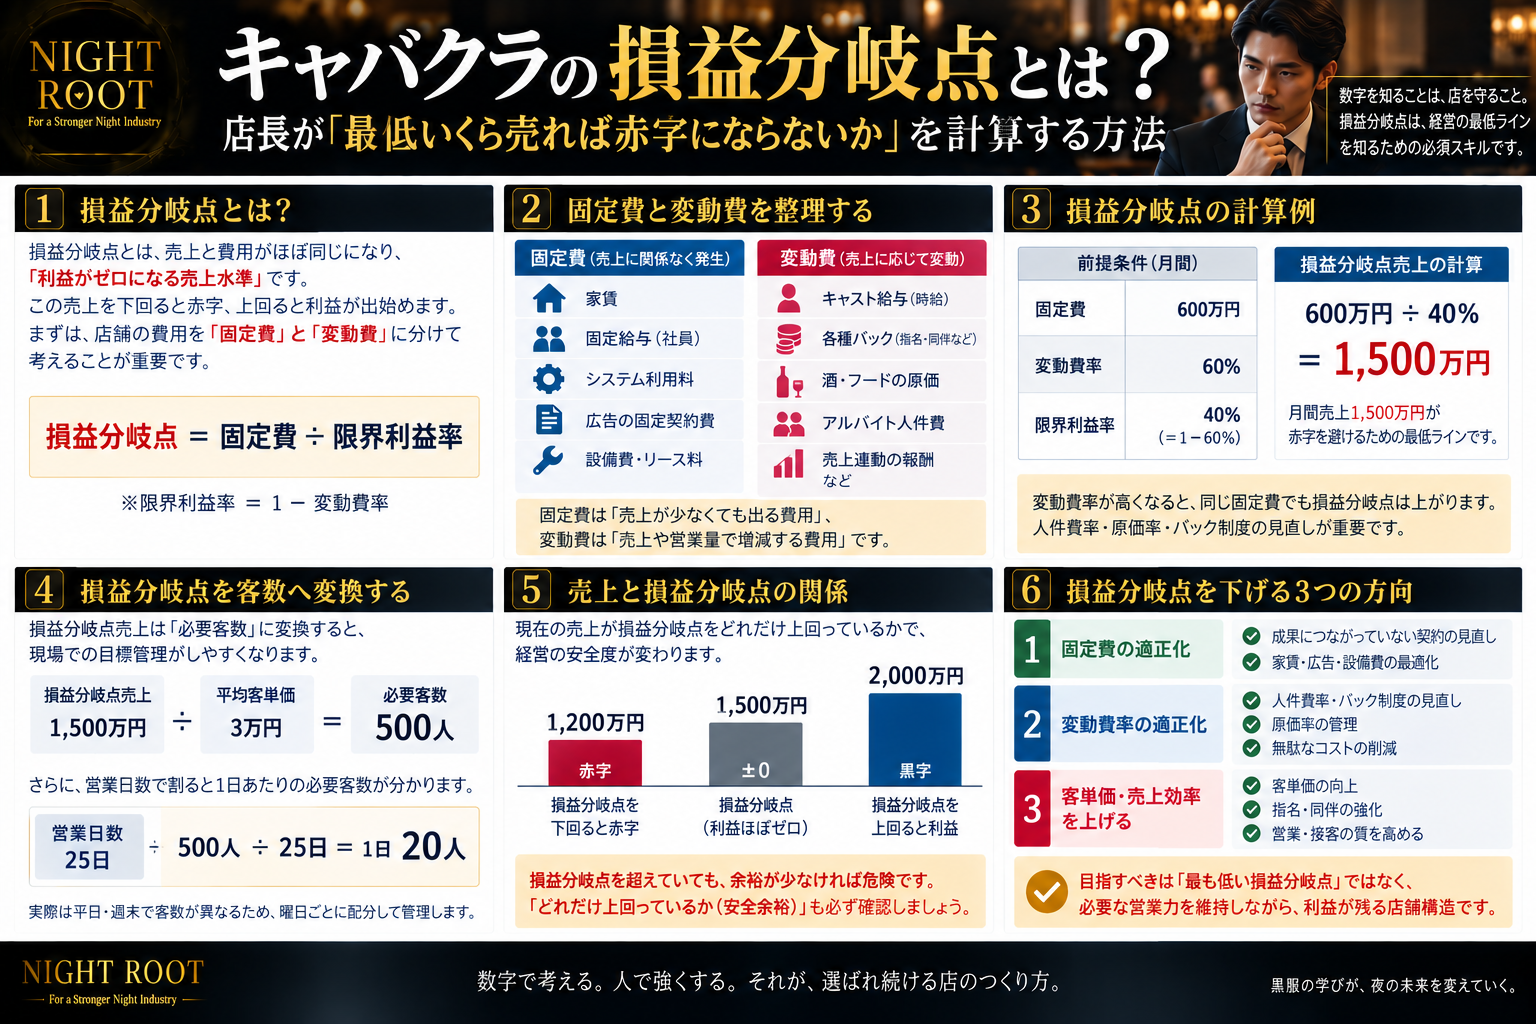
損益分岐点とは、売上と費用がほぼ同じになり、利益がゼロになる売上水準です。
簡単に言えば、
「ここを下回ると赤字、ここを超えると利益が出始める」
という境目です。
例えば、ある店舗の損益分岐点売上が1,800万円なら、
- 売上1,500万円:赤字になりやすい
- 売上1,800万円:利益ほぼゼロ
- 売上2,000万円:利益が残る可能性がある
という考え方になります。
実際の利益計算は会社の会計基準や費用計上によって異なりますが、店舗管理では「最低維持売上」を考える重要な指標になります。
まず固定費と変動費を分ける
損益分岐点を考えるには、店舗費用を固定費と変動費へ分けます。
固定費とは
売上が増えても減っても、比較的大きく変化しにくい費用です。
- 家賃
- 固定給与
- システム利用料
- 固定契約費
- 一定額の設備費
などがあります。
変動費とは
売上・客数・出勤人数・販売量などに応じて変化しやすい費用です。
- キャスト給与
- 各種バック
- 酒・フード原価
- 一部のアルバイト人件費
- 売上連動報酬
などがあります。
固定費は「売上がなくても出やすい費用」、変動費は「売上や営業量とともに動きやすい費用」と考えると理解しやすくなります。
固定費だけ見ても損益分岐点は分からない
例えば店舗の固定費が月500万円だったとしても、「500万円売れば黒字」ではありません。
売上を作るたびに、キャスト給与や原価などの変動費も発生するからです。
例えば100万円売っても、そのうち50万円が変動費として必要なら、固定費を回収するために使える金額は残り50万円です。
この「売上から変動費を引いた後に残る割合」を理解することが重要です。
変動費率を確認する
変動費率は、売上に対して変動費がどの程度かかっているかを見る数字です。
基本的な考え方は、
変動費率 = 変動費 ÷ 売上 × 100
です。
例えば、
- 売上:2,000万円
- 変動費:1,000万円
なら、
1,000万円 ÷ 2,000万円 × 100 = 50%
です。
つまり売上100万円を作るごとに、平均50万円程度の変動費が発生しているイメージです。
限界利益という考え方
売上から変動費を引いた金額を、経営管理では限界利益として考えることがあります。
基本式は、
限界利益 = 売上 − 変動費
です。
例えば、
- 売上:2,000万円
- 変動費:1,000万円
なら、限界利益は1,000万円です。
この1,000万円から固定費を支払い、残った金額が利益へつながります。
つまり、
売上 − 変動費 − 固定費 = 利益
という構造で考えられます。
限界利益率を出す
限界利益率は、売上のうち何%が固定費回収と利益へ使えるかを見る指標です。
基本的には、
限界利益率 = 1 − 変動費率
で考えられます。
変動費率が50%なら、限界利益率は50%です。
つまり売上100万円のうち、平均50万円程度が固定費回収と利益へ回る構造です。
損益分岐点売上を計算する
簡略化した損益分岐点売上は、次の考え方で求められます。
損益分岐点売上 = 固定費 ÷ 限界利益率
例えば、
- 固定費:600万円
- 変動費率:60%
- 限界利益率:40%
なら、
600万円 ÷ 40% = 1,500万円
となります。
つまり、この条件では月間売上1,500万円前後が損益分岐点の目安です。
1,500万円を超えた部分から、利益が生まれやすくなります。
損益分岐点は毎月同じとは限らない
店舗の損益分岐点は、一度計算したら永久に同じではありません。
例えば、
- 平均時給が上がる
- バック制度が変わる
- スタッフが増える
- 家賃が変わる
- 広告契約が増える
- 原価率が変わる
と、費用構造が変化します。
費用構造が変われば、損益分岐点売上も変わります。
給与制度や人員体制を大きく変更した時は、売上目標だけでなく損益分岐点も再確認します。
人件費率が上がると損益分岐点も上がりやすい
変動費率が高くなると、売上から残る限界利益率は下がります。
例えば固定費600万円で、
- 変動費率50% → 限界利益率50%
- 変動費率60% → 限界利益率40%
なら、損益分岐点は、
- 600万円 ÷ 50% = 1,200万円
- 600万円 ÷ 40% = 1,500万円
となります。
同じ固定費でも、変動費率が悪化すると赤字を避けるために必要な売上が300万円高くなります。
これが、人件費率・原価率・バック制度などが利益管理で重要な理由の一つです。
損益分岐点を客数へ変換する
損益分岐点売上が分かったら、客数へ変換すると現場で管理しやすくなります。
例えば、
- 損益分岐点売上:1,500万円
- 平均客単価:3万円
なら、必要客数は、
1,500万円 ÷ 3万円 = 500人
です。
つまり、この店舗は月間約500人を下回ると、現在の客単価では赤字へ近づく可能性があります。
損益分岐点売上を「最低必要客数」まで変換すると、営業現場で使いやすくなります。
必要客数を営業日へ分ける
月間最低必要客数が500人、営業日25日なら、単純平均は、
500人 ÷ 25日 = 1日20人
です。
ただし、平日と週末では客数が違うため、実際には曜日配分します。
例えば、
- 平日:15人
- 金土:30人
など、自店舗の実績に合わせて最低営業ラインを作ります。
売上目標と損益分岐点を分けて持つ
店長は、売上目標と損益分岐点を同じ数字として扱わない方が分かりやすくなります。
例えば、
- 月間売上目標:2,500万円
- 損益分岐点:1,500万円
だったとします。
この場合、1,500万円を超えれば良いということではありません。
1,500万円は「赤字を避ける最低ライン」、2,500万円は「店舗として達成したい目標ライン」です。
この2つの間には大きな意味の違いがあります。
損益分岐点からどれだけ余裕があるかを見る
現在売上が損益分岐点を超えていても、少ししか余裕がなければ安全とは限りません。
例えば、
- 現在売上:1,600万円
- 損益分岐点:1,500万円
なら、100万円しか余裕がありません。
大型キャンセル、欠勤、客数減少などが起これば赤字へ転落する可能性があります。
一方、売上2,500万円なら1,000万円の売上差があります。
損益分岐点を超えているかだけでなく、どれだけ余裕を持って超えているかも確認します。
安全余裕率という考え方
現在売上が損益分岐点からどれだけ余裕があるかを見る指標として、安全余裕率という考え方があります。
基本的には、
安全余裕率 =(現在売上 − 損益分岐点売上)÷ 現在売上 × 100
で考えます。
例えば、
- 現在売上:2,000万円
- 損益分岐点:1,500万円
なら、
(2,000万円 − 1,500万円)÷ 2,000万円 × 100 = 25%
です。
数字が大きいほど、損益分岐点から売上に余裕がある状態と考えられます。
損益分岐点が高すぎる店舗は危険
損益分岐点が通常売上に近すぎる店舗は、少し売上が落ちるだけで赤字になります。
例えば通常売上が2,000万円なのに、損益分岐点が1,900万円なら、売上が5%程度落ちただけでも利益がほとんど残らなくなる可能性があります。
このような店舗では、
- 固定費が高すぎないか
- 人件費率が高すぎないか
- 原価率が高すぎないか
- 給与・バック制度が売上と合っているか
- 無駄な経費がないか
を確認します。
損益分岐点を下げる3つの方向
損益分岐点を改善する方向は大きく3つあります。
1|固定費を適正化する
成果につながっていない固定契約・設備費・その他固定費がないか確認します。
2|変動費率を適正化する
人件費率・バック・原価などが売上以上に増えていないか確認します。
3|客単価・売上効率を上げる
同じ営業量でもより高い売上・限界利益を作れる構造へ改善します。
ただし、必要な人員や集客投資を削って短期的に損益分岐点だけを下げても、将来売上が落ちれば意味がありません。
目標は「最も低い損益分岐点」ではなく、「必要な店舗能力を維持しながら適正な損益分岐点を作ること」です。
損益分岐点を確認する7ステップ
STEP1|店舗費用を整理する
人件費・原価・家賃・広告・その他費用を確認します。
STEP2|固定費と変動費へ分ける
売上に関係なく発生する費用と、売上に応じて変化する費用へ分けます。
STEP3|変動費率を確認する
売上に対して変動費がどの程度かかっているか確認します。
STEP4|限界利益率を出す
売上のうち固定費回収と利益へ使える割合を確認します。
STEP5|損益分岐点売上を計算する
固定費を限界利益率で割り、赤字を避けるために必要な売上を求めます。
STEP6|客数・日商へ変換する
店舗現場で分かるよう、必要客数・営業日当たり売上へ変換します。
STEP7|現在売上との余裕を確認する
損益分岐点からどれだけ上で営業できているか確認します。
損益分岐点の現場例
例えば、ある店舗の月間費用が次のような構造だったとします。
- 固定費:700万円
- 変動費率:50%
- 限界利益率:50%
この場合、損益分岐点売上は、
700万円 ÷ 50% = 1,400万円
です。
平均客単価が3万5,000円なら、最低必要客数は、
1,400万円 ÷ 3万5,000円 = 400人
です。
営業日が25日なら、単純平均で、
400人 ÷ 25日 = 1日16人
程度の来店が最低ラインになります。
ただし実際には曜日差があるため、平日・週末へ配分します。
現在の通常売上が2,200万円なら、損益分岐点1,400万円に対して800万円の売上差があります。
一方、通常売上が1,500万円まで落ちているなら、100万円しか余裕がありません。
同じ店舗でも、現在売上によって経営リスクは大きく変わります。
売上未達より先に赤字ラインを確認する
例えば月間目標2,500万円に対して、着地予測が2,200万円だったとします。
目標としては300万円未達です。
しかし損益分岐点が1,400万円なら、店舗は利益を残せる可能性があります。
一方、着地予測1,500万円なら、目標未達という問題以上に、赤字ラインへ近づいていることが重要です。
売上目標への未達幅と、損益分岐点までの距離は別々に管理します。
損益分岐点管理チェックリスト
- 月間売上を把握している
- 固定費を把握している
- 変動費を把握している
- 固定費と変動費を混同していない
- 変動費率を把握している
- 限界利益率を把握している
- 損益分岐点売上を把握している
- 損益分岐点を売上目標と混同していない
- 損益分岐点を客数へ変換している
- 必要に応じて日商へ変換している
- 現在売上との差を確認している
- 安全余裕を確認している
- 人件費率の変化を確認している
- 原価率の変化を確認している
- 給与制度変更時に再計算している
- 人員増減時に再計算している
- 損益分岐点が通常売上に近づいていないか確認している
- 必要な投資まで削っていない
- 赤字ラインへ近づいた時の対策を持っている
- 利益が残る店舗構造を意識している
損益分岐点を管理できている状態の完成基準
損益分岐点管理の完成は、難しい会計計算を店長がすべて行うことではありません。
店舗責任者として、少なくとも次の内容を説明できる状態を目指します。
- 現在の月間売上はいくらか
- 損益分岐点はいくらか
- 最低何人の来店が必要か
- 固定費はいくら程度か
- 変動費率はどの程度か
- 現在売上は損益分岐点からどれだけ上にあるか
- 売上がどこまで落ちると危険か
- 人件費率上昇で損益分岐点がどう変わるか
- 固定費増加で損益分岐点がどう変わるか
- 現在の利益構造で何が最大リスクか
- 何を改善すれば損益分岐点を適正化できるか
ここまで分かっていれば、店長が店舗を「売上だけ」で見る状態から、「赤字・黒字の構造」まで理解する状態へ進んでいます。
関連して学びたいテーマ
損益分岐点を理解するには、人件費率・利益管理・売上目標の分解も重要です。
まとめ
キャバクラの店舗管理では、売上目標だけでなく「最低いくら売れば赤字にならないか」を把握することが重要です。
その基準となるのが損益分岐点です。
損益分岐点を考える時は、費用を固定費と変動費へ分けます。
そして、
- 変動費率
- 限界利益率
- 固定費
から、赤字を避けるために必要な売上を確認します。
さらに損益分岐点売上を、客単価・必要客数・営業日へ変換すると、店舗現場で管理しやすくなります。
ただし、損益分岐点を下げるために必要な人材や投資まで削るのは違います。
目指すべきなのは、最小コストの店舗ではなく、必要な営業力を維持しながら利益が残る店舗です。
損益分岐点は「どこまで売れば成功か」を示す数字ではありません。「どこを下回ると店舗経営が危険になるか」を示す最低ラインです。
強い店長は、売上目標だけを知っている管理者ではありません。
店舗の固定費・変動費・人件費・利益構造を理解し、最低維持売上と目標売上の両方を管理できる責任者です。