この講義で学べること
キャバクラの店長・役職者が数字を管理する時、目標と実績を比べることは基本です。
しかし、「目標1,000万円に対して実績900万円だから100万円未達です」と確認するだけでは、店舗改善にはつながりません。
本当に必要なのは、100万円の差がどこから生まれたのかを分解することです。
例えば同じ100万円未達でも、
- 来店客数が足りなかった
- 客数は取れていたが客単価が低かった
- 平日だけ大きく未達だった
- 指名客が不足していた
- 延長が弱かった
- 出勤人数が足りず機会損失が起きていた
では、取るべき対策がまったく違います。
この記事では、キャバクラの店長・役職者が目標と実績の差を分解し、「何が足りなかったのか」「なぜ足りなかったのか」「次に何を変えるのか」まで決める方法を解説します。
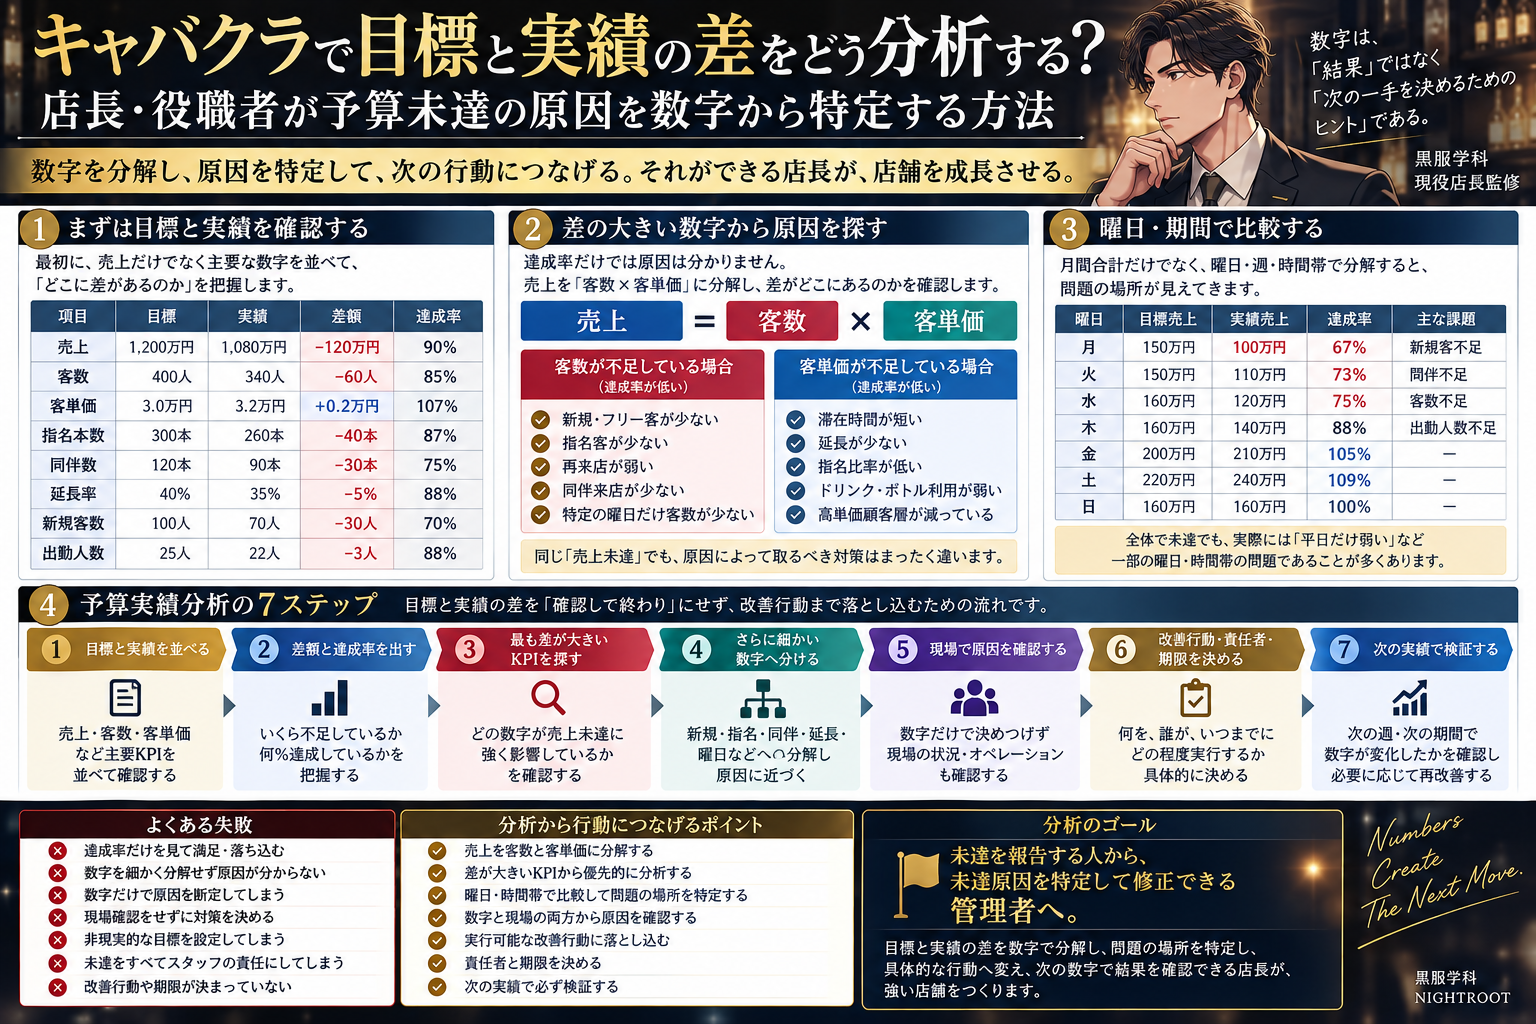
予算実績分析で確認する7項目
- 目標:本来どこまで達成する予定だったか
- 実績:実際にどこまで進んだか
- 差額:いくら不足・超過しているか
- 達成率:目標に対して何%まで来ているか
- 原因KPI:どの数字が差を作っているか
- 改善行動:次に何を変えるか
- 再確認:いつ、どの数字で改善を判定するか
「未達だった」で終わらず、差を作った数字まで特定することが予算実績管理です。
予算・目標と実績を比較する意味
実績だけを見ても、その数字が良いのか悪いのかは判断できません。
例えば月間売上が1,000万円あったとしても、目標が800万円なら達成していますが、目標が1,200万円なら未達です。
そのため、数字管理では必ず「基準」を持ちます。
- 予算
- 月間目標
- 週間目標
- 前年実績
- 前月実績
などです。
特に店舗運営では、現在の数字そのものよりも、予定していた状態からどれだけズレているかを見ることが重要です。
まず覚えたい3つの数字
1.差額
差額は、目標と実績の金額差です。
差額 = 実績 − 目標
例えば、目標1,000万円、実績900万円なら、100万円不足しています。
差額を見ることで、「あといくら必要だったのか」が分かります。
2.達成率
達成率は、目標に対して実績がどこまで進んでいるかを見る数字です。
達成率 = 実績 ÷ 目標 × 100
目標1,000万円に対して実績900万円なら、達成率は90%です。
金額の大きさが違う月や項目を比較する時にも使いやすい数字です。
3.残必要額
月途中では、「未達だったか」ではなく、目標達成まであとどれだけ必要かを確認します。
残必要額 = 目標 − 現在実績
さらに残営業日で割れば、今後どれくらいのペースが必要かを確認できます。
1日当たり必要売上 = 残必要額 ÷ 残営業日
月末になってから未達を確認するのではなく、途中で修正するために使います。
達成率だけを見ても原因は分からない
例えば売上達成率が90%だったとします。
この時点で分かるのは、「目標より10%不足している」ということだけです。
なぜ10%不足したのかは分かりません。
そこで、売上を構成する数字へ分解します。
売上 = 客数 × 客単価
例えば、
- 客数達成率:82%
- 客単価達成率:110%
なら、売上未達の主な問題は客単価より客数側にあると考えられます。
このように、上位の数字から下位の数字へ順番に分解します。
売上未達を客数と客単価へ分ける
客数不足の場合
客数が目標より少ないなら、さらに客数の中身を見ます。
- 新規・フリー客が少ない
- 指名客が少ない
- 再来店が弱い
- 同伴来店が少ない
- 特定曜日だけ客数が不足している
などです。
客数不足という大きな問題を、改善可能なところまで分解します。
客単価不足の場合
客数は取れているのに売上が足りない場合は、客単価側を確認します。
- 滞在時間が短い
- 延長が少ない
- 指名比率が低い
- ドリンク・ボトルなどの利用が弱い
- 利用単価の高い顧客層が減っている
などが候補になります。
「売上が足りない」という同じ結果でも、客数不足と客単価不足では対策を分けます。
曜日別に見ると原因が見えることがある
月間合計だけを見ていると、どこで未達が発生したか分からないことがあります。
例えば月間売上が10%未達だったとしても、
- 週末は目標達成
- 平日は大幅未達
という場合があります。
この状態で週末まで改善対象にすると、必要のない施策を増やします。
まず弱い曜日を特定し、その曜日について、
- 客数
- 客単価
- 出勤人数
- 指名
- 同伴
- 延長
などを比較します。
店舗全体の問題に見えても、実際には一部曜日・時間帯・顧客層の問題であることがあります。
月途中では「着地予測」を見る
予算実績管理は、月が終わってから結果を確認するだけでは遅い場合があります。
月途中では、現在の進捗から「このまま行けば月末にどこへ着地するか」を予測します。
例えば月の半分が終了した時点で、売上実績が目標ペースを大きく下回っているなら、月末まで待たずに改善を始めます。
確認するのは、
- 現在の実績
- 経過営業日
- 残営業日
- 残必要売上
- 現在ペースでの着地予測
です。
着地予測が目標を下回るなら、その時点で対策を考えます。
予算未達を分析する7ステップ
STEP1|目標と実績を並べる
最初に、対象期間の目標と実績を確認します。
売上だけでなく、客数・客単価など主要KPIも並べます。
STEP2|差額と達成率を出す
それぞれについて、いくら不足しているのか、何%達成しているのかを確認します。
ここで問題の大きさを把握します。
STEP3|最も差が大きいKPIを探す
次に、どの数字が売上未達へ強く影響しているかを見ます。
例えば、
- 売上:90%
- 客数:80%
- 客単価:112%
なら、まず客数側を深掘りします。
STEP4|さらに細かい数字へ分ける
客数不足なら、新規・指名・再来店・同伴などへ分けます。
客単価不足なら、延長・指名・利用内容などへ分けます。
原因に近づくまで分解します。
STEP5|数字の原因を現場で確認する
数字だけで原因を断定してはいけません。
例えば新規客数が減っていても、なぜ減ったかは数字だけでは分からない場合があります。
現場で、
- 集客状況
- 営業時間帯
- キャスト出勤
- 受け入れ状況
- 営業オペレーション
などを確認します。
数字は問題の場所を教えますが、原因そのものは現場確認が必要な場合があります。
STEP6|改善行動・責任者・期限を決める
原因候補が見えたら、改善を行動へ変えます。
- 何を改善するか
- 誰が担当するか
- いつまでに行うか
- どの程度実行するか
まで決めます。
「客数を上げる」ではなく、現場で実行可能な行動へ落とします。
STEP7|次の実績で検証する
改善行動を始めたら、次の週・次の期間で数字が変化したか確認します。
改善しなければ、
- 実行不足
- 対策ミス
- 原因分析ミス
のどこに問題があったのかを再確認します。
「未達原因」を数字だけで決めつけない
予算実績分析では、数字を使うことが重要です。
ただし、数字だけを見て原因を断定することも危険です。
例えば客数が減った場合でも、
- 新規流入そのものが減った
- 出勤人数不足で受け入れられなかった
- 営業品質が下がって再来店が減った
- 一部の主力キャストが不在だった
など複数の可能性があります。
数字で異常箇所を特定し、現場で原因を確認するという順番が基本です。
予算を最初から非現実的に設定しない
予算実績管理では、実績だけでなく目標側の妥当性も重要です。
過去実績や現在の人員を無視して極端に高い目標を置けば、毎月未達になり、目標そのものが管理基準として機能しなくなります。
目標を作る時は、
- 過去実績
- 客数
- 客単価
- 営業日数
- 出勤人数
- 成長余地
- 季節要因
などを確認します。
高い目標を持つことと、根拠のない数字を置くことは違います。
未達を全部スタッフの責任にしない
売上未達になると、スタッフやキャストへ「もっと数字を作ってください」と伝えたくなることがあります。
しかし、店舗側の設計に問題がある場合もあります。
- 出勤人数が足りない
- 配置が適切ではない
- 新人教育が遅れている
- 新規集客が不足している
- 目標設定が現実と合っていない
- 管理側の確認が遅い
などです。
数字を個人へ押し付けるのではなく、店舗構造のどこに問題があるかまで確認します。
予算実績分析の現場例
例えば、月間売上目標1,200万円に対し、実績が1,080万円だったとします。
売上達成率は90%で、120万円不足しています。
そこで客数と客単価を確認すると、
- 客数目標:400人
- 客数実績:340人
- 客数達成率:85%
- 客単価:目標以上
だったとします。
この時点で、主な未達要因は客単価ではなく客数側です。
さらに客数を見ると、週末は目標を達成していますが、平日の新規客が大きく不足していました。
ここまで分解できれば、
「売上が120万円足りないから全員もっと頑張る」
ではなく、
「平日の新規客不足を最優先課題として改善する」
という具体的な判断ができます。
予算実績分析チェックリスト
- 目標と実績を並べている
- 差額を確認している
- 達成率を確認している
- 月途中では残必要額を確認している
- 着地予測を見ている
- 売上を客数と客単価へ分解している
- 未達側のKPIをさらに分解している
- 曜日・期間による差を確認している
- 数字だけで原因を断定していない
- 現場状態と照合している
- 優先する課題を絞っている
- 改善行動・責任者・期限を決めている
- 次回実績で改善を確認している
予算実績管理ができている状態の完成基準
予算実績管理の完成は、達成率を計算できることではありません。
役職者が次の内容を説明できる状態を目指します。
- 目標はいくらか
- 現在実績はいくらか
- 差額はいくらか
- 達成率は何%か
- このままのペースならどこへ着地するか
- どのKPIが差を作っているか
- そのKPIが悪化している原因は何か
- 最優先で何を改善するか
- 誰が担当しているか
- いつまでに行うか
- 何の数字で改善を確認するか
ここまで説明できれば、「目標未達を報告する人」ではなく、「未達原因を特定して修正できる管理者」へ近づいています。
関連して学びたいテーマ
予算実績分析では、KPI管理と問題解決の考え方を組み合わせて使います。
まとめ
キャバクラの予算実績管理では、目標と実績を比べて達成・未達を確認するだけでは不十分です。
まず差額と達成率を確認し、売上を客数・客単価へ分解します。
さらに未達している側を、指名・同伴・延長・新規・再来店・曜日などへ分け、どの数字が差を作っているのかを特定します。
そして数字で異常箇所を見つけた後、現場で原因を確認します。
原因が分かったら、改善行動、責任者、期限を決め、次の実績で検証します。
月末になってから「未達でした」と報告するだけでは、管理とは言えません。
月の途中でズレを発見し、着地を予測し、未達になる前から修正を始めることが店長・役職者の仕事です。
強い管理者は、数字が悪かった理由を感覚で説明しません。
目標と実績の差を数字で分解し、問題の場所を特定し、具体的な行動へ変え、次の数字で結果を確認できる管理者です。