キャバクラ営業では、会計はお客様が帰る直前に発生する重要なオペレーションです。
伝票を確認し、金額を提示し、支払いを受ければ終わりに見えるかもしれません。
しかし店長が管理する会計業務は、それだけではありません。
伝票内容に誤りがないか。お客様を長時間待たせていないか。支払い方法に問題はないか。退店対応はできているか。空いた席は次のお客様を案内できる状態へ戻っているか。
この一連の流れまで管理する必要があります。
会計管理とは、「お金を受け取る作業」ではなく、「会計確定から退店・席復旧までを正確かつ短時間でつなぐ営業オペレーション」です。
この講義で学べること
- 店長が会計管理を見る目的
- 会計時に確認する7つの項目
- 伝票確定前に確認すること
- 会計待ちを長くしない方法
- 複数会計が重なった場合の優先順位
- 会計担当と店長の役割分担
- 金額や支払いトラブルへの対応
- 退店後に席を早く復旧する考え方
- 会計管理の完成基準
会計は「会計お願いします」と言われてから始まるのではない
会計が遅い店舗では、お客様から会計の意思が出てから初めて準備を始めていることがあります。
そこから伝票を確認し、注文内容を確認し、担当者を探し、金額を確定するため、待ち時間が長くなります。
一方、営業管理ができている店舗では、会計になる可能性が見えた段階から内部準備を始めます。
延長確認で会計が確定した場合はもちろん、顧客から退店の意思が出ている場合も同様です。
お客様に退店を急かさず、店舗内部だけ先に準備する。
これが会計時間を短縮する基本です。
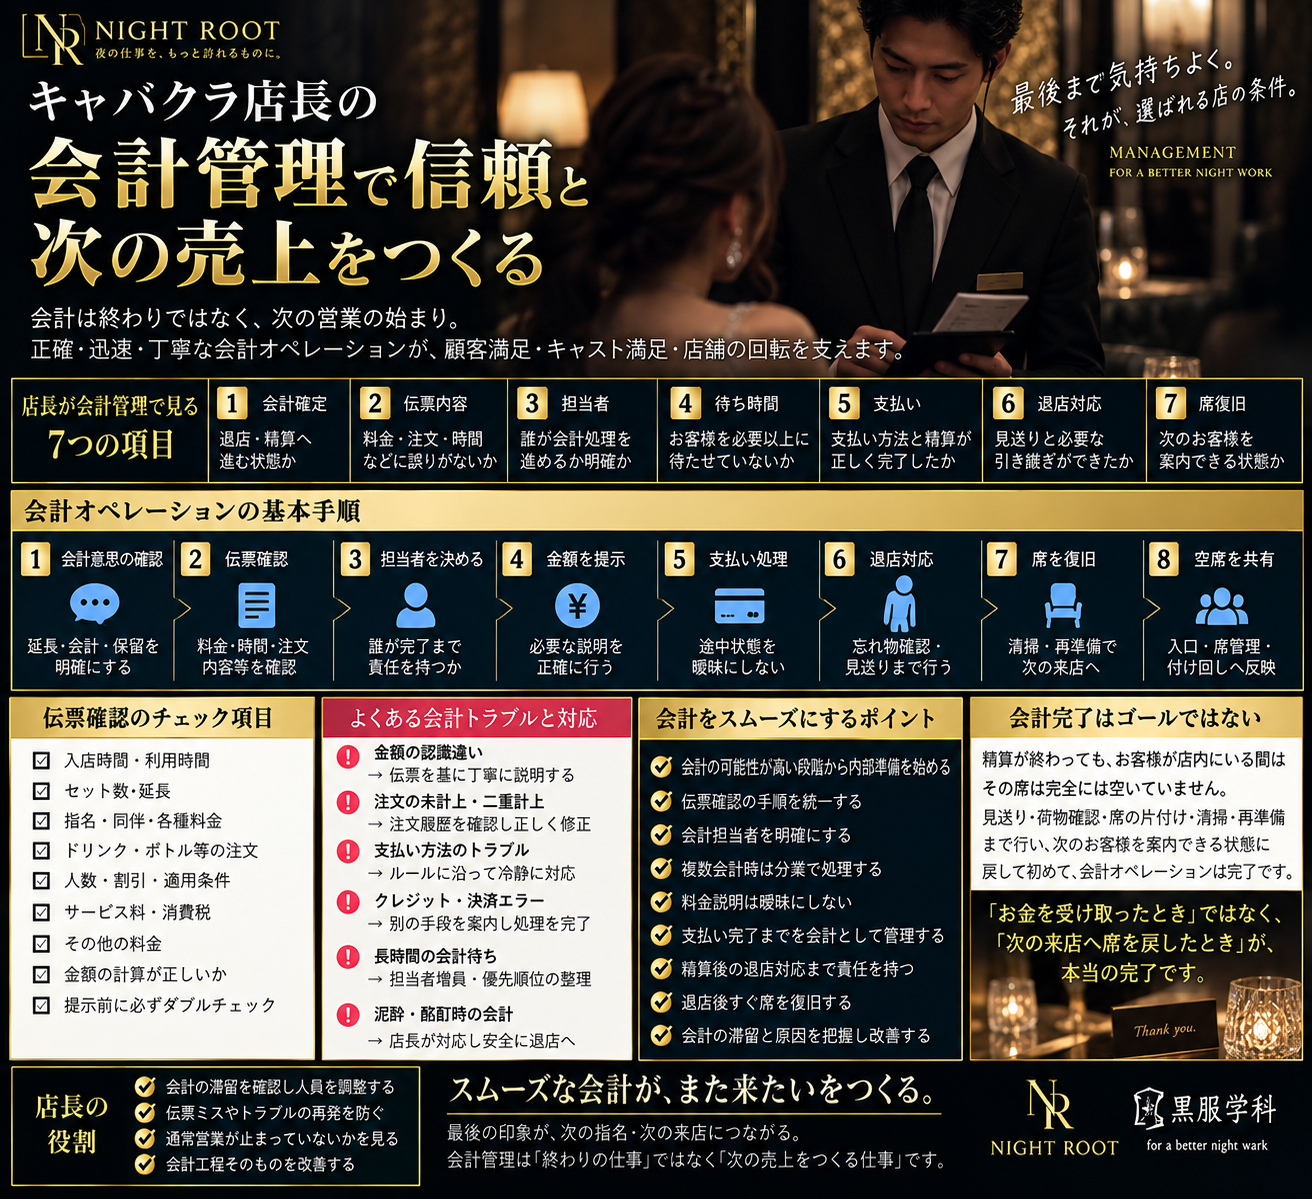
店長が会計管理で見る7項目
- ① 会計確定|本当に退店・精算へ進む状態か
- ② 伝票内容|料金・注文・時間などに誤りがないか
- ③ 担当者|誰が会計処理を進めるか明確か
- ④ 待ち時間|お客様を必要以上に待たせていないか
- ⑤ 支払い|支払い方法と精算が正しく完了したか
- ⑥ 退店対応|見送りと必要な引き継ぎができたか
- ⑦ 席復旧|次のお客様を案内できる状態へ戻ったか
① 会計確定と「会計になりそう」を分ける
会計準備を早く始めることは重要ですが、「会計になりそう」という段階で勝手に退店扱いしてはいけません。
延長する可能性が残っているにもかかわらず、伝票を持ってきたり、片付けを始めたりすると、お客様を急かしている印象を与えることがあります。
そのため、
- 会計の可能性が高い
- 会計が確定した
- 会計処理を開始した
という状態を分けて考えます。
会計可能性が高い段階では内部準備を進め、正式に確定した段階で顧客へ見える会計処理へ移ります。
② 伝票は金額を出す前に確認する
会計時の大きな問題の一つが、伝票内容の誤りです。
一度お客様へ提示した金額を後から訂正すると、金額そのものが正しくても不信感につながる場合があります。
そのため、伝票を提示する前に必要項目を確認します。
- 入店時間
- 利用時間
- セット数
- 延長
- 指名等の追加料金
- ドリンクやボトル等の注文
- その他店舗で発生する料金
- 人数
- 割引や適用条件
店舗ごとに料金体系は異なりますが、重要なのは、会計担当者が「合っていると思う」で出さないことです。
確認する項目を店舗内で統一します。
③ 会計担当者を明確にする
会計が重なったときに、「誰がやっているのか分からない」状態になると処理が遅れます。
一人が伝票を準備し、別のスタッフも同じ伝票を確認し、肝心のお客様への対応者がいない、といった無駄も発生します。
そのため、会計が発生したら担当者を明確にします。
担当者は、単に伝票を持っていく人ではありません。
- 伝票を確認する
- 金額を提示する
- 支払い方法を確認する
- 必要な処理を行う
- 精算完了まで確認する
- 完了を必要な担当へ共有する
まで一連で責任を持ちます。
会計も「誰かがやる」ではなく、「誰が完了させるか」を決めることが重要です。
④ 会計待ち時間を管理する
接客が良くても、最後の会計で長時間待たされると顧客体験は悪化します。
特にピークタイムでは、複数の会計が重なりやすくなります。
店長は「会計が何件あるか」だけでなく、
- どの会計が先に発生したか
- どこまで処理が進んでいるか
- 誰が担当しているか
- 何が原因で止まっているか
- 追加確認が必要か
まで見ます。
会計処理が遅い場合、「もっと早くやれ」では改善しません。
伝票確定が遅いのか、担当者不足なのか、支払い処理で詰まっているのか、原因を分ける必要があります。
⑤ 支払い完了までを会計として管理する
金額を提示しただけでは会計は終わっていません。
支払い方法に応じた処理が完了し、店舗側で精算済みになって初めて会計完了です。
支払い時には、店舗の運用に応じて必要な確認を正確に行います。
特に混雑時は、「支払いを受けたつもり」「別のスタッフが処理したと思った」といった認識違いを防ぐ必要があります。
そのため、
- 未精算
- 処理中
- 精算完了
の状態が分かるようにします。
途中状態を曖昧にしないことが会計ミス防止につながります。
⑥ 会計完了と退店完了は別で考える
精算が完了しても、お客様がまだ店内にいる場合、その席はまだ完全には空いていません。
キャストとの会話、荷物確認、トイレ、見送りなどで退店まで時間がかかる場合があります。
そのため席管理では、
- 会計開始
- 精算完了
- 退店
- 席復旧
を分けて把握します。
「会計が終わったから5分後には必ず使える」と決めつけず、実際の退店状況まで確認します。
⑦ 席を次の営業資源へ戻す
お客様が退店した瞬間も、会計オペレーションの終点ではありません。
その席を次のお客様へ使える状態へ戻す必要があります。
必要な作業は店舗によって異なりますが、基本的には、
- 残置物確認
- グラス等の回収
- 灰皿等の交換
- テーブル清掃
- 座席周辺の確認
- 次のセット準備
- 席管理への空席反映
などがあります。
会計オペレーションの完成は、「お金を受け取ったとき」ではなく、「その席を次の営業へ戻したとき」です。
会計オペレーションの基本手順
- 会計意思を確認する
延長・会計・保留を明確にする。 - 伝票を確認する
料金・時間・注文内容等を確認する。 - 会計担当者を決める
誰が完了まで責任を持つか明確にする。 - 顧客へ金額を提示する
必要な説明を正確に行う。 - 支払い処理を完了する
途中状態を曖昧にしない。 - 退店対応を行う
忘れ物確認や見送りまで行う。 - 席を復旧する
次のお客様を案内できる状態へ戻す。 - 空席を共有する
入口・席管理・付け回しへ反映する。
会計が複数重なった場合の優先順位
ピークタイムでは、複数席から同時に会計が発生することがあります。
このとき、すべてを一人で順番に処理すると待ち時間が伸びます。
まず確認するのは、
- すでに長く待っている席
- 伝票確認まで終わっている席
- すぐ精算できる席
- 料金確認が必要な席
- 次の予約で使用予定の席
- 担当者を分けられるか
です。
単純な先着順だけではなく、処理状況と営業全体への影響を見ます。
短時間で終わる会計を別スタッフへ任せ、確認が必要な会計へ責任者を付けるなど、分業によって詰まりを減らします。
会計トラブル時は通常営業と切り離す
会計では、金額や料金認識などについて確認が必要になる場合があります。
このとき問題なのは、一つの会計トラブルへ複数スタッフが集まり、他の営業が止まることです。
店長は必要に応じて担当者を決め、トラブル対応と通常営業を分離します。
- 誰が顧客対応するか
- 誰が料金・伝票を確認するか
- 他スタッフは通常営業へ戻れているか
- 他の会計が止まっていないか
- 入口・席管理が機能しているか
一件の問題で店舗全体を止めないことが重要です。
料金説明は曖昧なまま進めない
お客様から料金について質問された場合、分からないスタッフが推測で説明してはいけません。
誤った説明をしてから訂正すると、会計トラブルが大きくなる可能性があります。
不明な場合は確認できる担当者へつなぎます。
店長はスタッフが、
- 自分で説明できる範囲
- 責任者へ確認する範囲
- 勝手に判断してはいけない範囲
を理解できる状態にしておきます。
「会計が遅い」の原因を分解する
会計待ちが長い場合、原因を一括して「スタッフの動きが遅い」と考えてはいけません。
実際には複数の原因が考えられます。
- 会計確定の共有が遅い
- 伝票作成が遅い
- 伝票確認に時間がかかる
- 担当者が決まっていない
- 会計が一人へ集中している
- 料金確認が必要になっている
- 支払い処理で詰まっている
- 退店後の席復旧が遅い
どこで時間が止まっているのかを特定し、その工程を修正します。
速さを求めるだけではなく、工程そのものを短くすることが店長の仕事です。
店長と会計担当の役割を分ける
会計担当が行うこと
- 会計発生を把握する
- 伝票内容を確認する
- 金額提示と必要説明を行う
- 支払い処理を行う
- 精算完了を確認する
- 退店状況を共有する
- 席復旧へつなげる
店長が行うこと
- 会計の滞留を確認する
- 会計集中時に人員を再配置する
- 伝票ミスが頻発していないか見る
- 例外的な料金確認へ対応する
- 顧客との認識違いへ対応する
- 通常営業が止まっていないか見る
- 会計工程そのものを改善する
通常会計をすべて店長が処理する必要はありません。
店長は、通常処理がスタッフだけで回り、例外時にだけ介入できる状態を作ります。
よくある会計管理の失敗
失敗1|会計確定後に伝票を作り始める
準備できる情報まで後回しにすると、顧客の待ち時間が長くなります。
会計可能性が高い段階から内部準備を進めます。
失敗2|伝票確認を省略する
急いでいるときほど、確認不足による訂正が大きな時間損失になります。
確認項目を固定し、短時間で正確に確認します。
失敗3|会計担当が曖昧
複数スタッフが少しずつ触り、誰も最後まで責任を持たない状態は危険です。
完了責任者を明確にします。
失敗4|トラブルへ全員が集まる
一件の料金確認にスタッフが集中すると、他席の営業まで崩れます。
問題対応と通常営業を分離します。
失敗5|精算したら終わりだと思う
席が次の顧客へ使える状態になるまで店舗資源は戻っていません。
退店・清掃・再準備・空席共有まで管理します。
店長用・会計管理チェックリスト
- 会計予定の席を把握している
- 会計確定前から内部準備ができている
- 伝票確認項目が統一されている
- 会計担当者が明確になっている
- 顧客の会計待ち時間を把握できている
- 複数会計時に担当を分けられる
- 未精算・処理中・精算完了を区別できる
- 料金質問を推測で回答していない
- トラブル時に通常営業を分離できる
- 精算完了と退店完了を分けて見ている
- 退店後すぐ席復旧へ入れている
- 復旧した席が席管理へ反映されている
- 会計遅延の原因を工程別に分析している
会計オペレーションの完成基準
会計管理ができている状態とは、単に金額間違いがない状態ではありません。
次の状態まで作れていることが完成基準です。
- 会計予定を事前に把握できている
- 会計確定後すぐ処理へ移れる
- 伝票確認が一定基準で行われる
- 会計担当が明確である
- 顧客の待ち時間が必要以上に長くならない
- 複数会計でも分担して処理できる
- 通常会計をスタッフだけで完了できる
- 例外時のみ店長が介入できる
- 退店後すぐ席を復旧できる
- 復旧席が次の来店へ正しく使われる
店長としての考え方
会計は営業の最後に行われるため、小さなミスや待ち時間でも顧客の印象に残りやすい業務です。
それまで良い接客ができていても、最後に長時間待たせたり、金額説明が曖昧だったりすれば、店舗への印象を下げる可能性があります。
一方で、速さだけを求めて確認を省略すれば、会計ミスにつながります。
店長が作るべきなのは、急がせる営業ではありません。
正確さを落とさず、無駄な待ち時間だけを削る仕組みです。
そして会計を精算だけで終わらせず、退店、席復旧、次の来店までつなげます。
一つの会計を終わらせることと、店舗全体の営業を進めることを同時に考える。
それが店長に必要な会計管理の視点です。
まとめ
キャバクラ店長の会計管理では、会計確定、伝票内容、担当者、待ち時間、支払い、退店対応、席復旧まで一連で管理します。
重要なのは、会計を「金額を出して支払いを受ける仕事」だけで考えないことです。
会計になる可能性が見えた段階から内部準備を行い、確定後は正確に伝票を確認し、担当者を決めて処理します。
さらに、精算後の退店、片付け、席準備、空席共有まで終わって初めて、その客席は次の営業へ戻ります。
正確さを守りながら無駄な待ち時間を減らし、会計から次の来店まで止めずにつなぐ。
それが、店長が行う会計オペレーション管理の基本です。