この講義で学べること
キャバクラの店長にとって、売上は非常に重要な数字です。
しかし、売上だけを見て店舗を評価すると、大きな判断ミスをすることがあります。
例えば、
- 前年より売上が増えた
- 月間売上目標を達成した
- 指名本数も増えた
- 客数も増えた
にもかかわらず、店舗の利益がほとんど残っていないことがあります。
理由は単純です。
売上を作るために使ったコストも増えているからです。
キャバクラでは、売上を作るために、
- キャスト給与
- バック
- スタッフ人件費
- 求人・採用費
- 広告宣伝費
- 酒・フードなどの原価
- 家賃
- 光熱費
- その他店舗経費
など、多くの費用が発生します。
店長が見るべきなのは「いくら売ったか」だけではありません。「その売上を作るためにいくら使い、最終的にいくら残ったか」です。
この記事では、キャバクラの店長が売上・人件費・原価・経費・利益をどう考え、利益が残る店舗運営へつなげればよいのかを解説します。
利益管理で見る7項目
- 売上:店舗がいくら売ったか
- キャスト人件費:時給・バックなどにいくらかかったか
- スタッフ人件費:社員・アルバイトなどの人件費はいくらか
- 原価:酒・フードなど売上に連動する費用はいくらか
- その他経費:広告・求人・消耗品などにいくら使ったか
- 利益:最終的にいくら店舗へ残ったか
- 利益率:売上に対してどの程度利益が残っているか
強い店舗は「売上が高い店」ではなく、「必要な売上を作りながら、適正な利益を残せる店」です。
売上と利益は同じではない
まず最も重要なのは、売上と利益を分けて考えることです。
例えば、ある店舗の月間売上が2,000万円だったとします。
しかし、売上2,000万円がそのまま店舗の利益になるわけではありません。
そこから、
- キャスト給与
- スタッフ給与
- 酒・フード原価
- 広告費
- 求人費
- 家賃
- その他経費
などが差し引かれます。
その結果、最終的に残る金額が利益です。
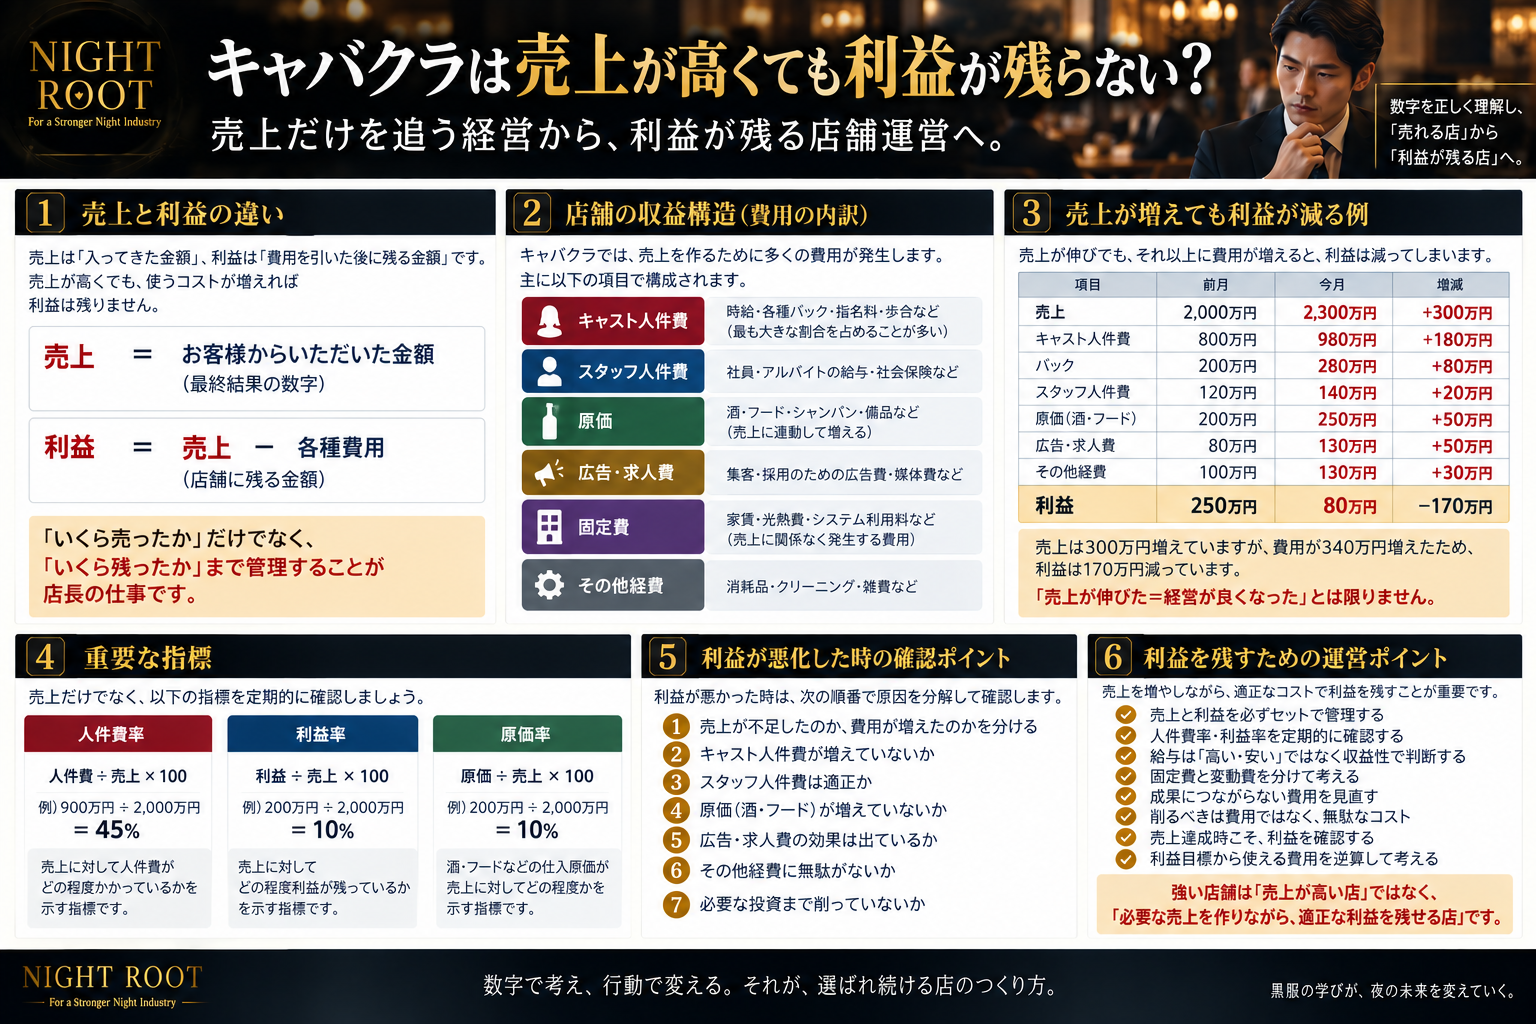
売上は「入ってきた金額」、利益は「費用を払った後に残った金額」です。
売上が増えても利益が減ることがある
売上が伸びれば利益も増えるように思えます。
しかし、必ずしもそうではありません。
例えば、
- 先月売上:2,000万円
- 今月売上:2,300万円
なら、売上は300万円増えています。
一方で、売上を増やすために、
- キャスト給与:+180万円
- バック:+80万円
- 広告・求人:+50万円
- その他経費:+30万円
増えていたとします。
増加コストは合計340万円です。
売上は300万円伸びても、費用が340万円増えているため、利益はむしろ40万円悪化します。
「売上が伸びた=経営が良くなった」とは限りません。
キャバクラでは人件費の影響が大きい
キャバクラでは、店舗経費の中でも人件費が大きな割合を占めることがあります。
特にキャスト給与は、
- 時給
- 勤務時間
- 各種バック
- 歩合制度
- 売上連動報酬
などによって変動します。
そのため売上が上がっても、それ以上の割合でキャスト給与が増えると利益は残りません。
店長は売上だけではなく、売上に対してキャスト人件費がどの程度かかっているかを確認する必要があります。
人件費率で見る
人件費を見る時に使える考え方の一つが、人件費率です。
基本的には、
人件費率 = 人件費 ÷ 売上 × 100
で考えます。
例えば売上2,000万円に対して、対象となる人件費が900万円なら、
900万円 ÷ 2,000万円 × 100 = 45%
です。
翌月、売上が2,300万円まで伸びても人件費が1,200万円になれば、
1,200万円 ÷ 2,300万円 × 100 = 約52.2%
まで上がります。
つまり売上は伸びていますが、人件費効率は悪化しています。
ただし、何を人件費として含めるか、適正水準を何%とするかは会社・店舗によって異なります。
重要なのは、一律の正解率を当てはめることではなく、自店舗の基準と実績推移を比較することです。
キャスト給与は「高い・安い」だけで判断しない
利益を上げたいからといって、単純にキャスト給与を下げればよいわけではありません。
給与を下げすぎれば、
- 主力キャストの退店
- 採用競争力の低下
- 出勤率低下
- モチベーション低下
- 店舗ブランド低下
につながる可能性があります。
反対に給与を高くしすぎれば、売上が増えても利益が残りません。
見るべきなのは、給与額だけではなく、
- そのキャストが作る売上
- 指名客数
- 出勤安定性
- 店舗への貢献
- 将来成長性
- 給与に対する収益性
です。
人件費管理は「給与を削ること」ではなく、「払う人件費に対して十分な価値が生まれているか」を見ることです。
スタッフ人件費も売上とのバランスを見る
キャストだけでなく、社員・アルバイトなど黒服側の人件費も確認します。
例えば営業規模に対してスタッフが不足すれば、
- 営業品質低下
- 提供スピード低下
- 付け回し精度低下
- キャスト対応不足
- 顧客満足度低下
につながります。
一方で、必要以上にスタッフを配置すれば人件費が高くなります。
営業日・客数・席数・キャスト出勤人数に対して、必要なスタッフ人数を考えます。
原価は売上に連動して増える
酒・フードなどの原価は、売上が増えるほど増加することがあります。
特に、
- シャンパン
- ワイン
- ボトル
- フード
- サービス商品
などは、売価だけでなく仕入価格も存在します。
高額商品が多く売れれば売上は大きくなりますが、仕入原価も確認する必要があります。
値引きやサービスが多い店舗では、見かけの売上に対して利益が弱くなる場合もあります。
固定費と変動費を分けて考える
店舗経費は、大きく固定費と変動費へ分けて考えると理解しやすくなります。
固定費
売上が増減しても、比較的変わりにくい費用です。
- 家賃
- 一部の固定給与
- システム利用料
- 固定契約費
変動費
売上・営業量・人員によって変わりやすい費用です。
- キャスト給与
- バック
- 酒・フード原価
- 一部のアルバイト人件費
- 販売量に連動する費用
売上を増やした時に利益が伸びない場合は、どの変動費が増えているかを見る必要があります。
利益率を見る
利益額だけでなく、売上に対してどの程度利益が残ったかを見る方法が利益率です。
基本的な考え方は、
利益率 = 利益 ÷ 売上 × 100
です。
例えば、
- 売上:2,000万円
- 利益:200万円
なら、利益率は10%です。
翌月、
- 売上:2,500万円
- 利益:150万円
なら、利益率は6%です。
売上は500万円増えているのに、利益額も利益率も悪化しています。
売上額だけでは見えない店舗効率を、利益率から確認できます。
利益率の正解は店舗ごとに違う
「キャバクラなら利益率は何%が正解か」と考えたくなりますが、単純には決められません。
店舗ごとに、
- 家賃
- 料金設定
- 給与制度
- 客単価
- 地域
- 店舗規模
- 広告投資
- 採用投資
が違うからです。
そのため、
- 会社基準
- 自店舗の過去平均
- 前年同月
- 予算
- 目標利益
と比較します。
利益が悪化したら売上と費用へ分解する
利益が悪かった時に「利益が出ていない」で止めてはいけません。
まず、
- 売上が不足したのか
- 費用が増えたのか
- 両方なのか
へ分けます。
費用が増えたなら、さらに、
- キャスト人件費
- スタッフ人件費
- 原価
- 広告費
- 求人費
- その他経費
のどこが増えたかを確認します。
利益は結果です。改善するには、利益を悪化させている売上または費用項目まで下りる必要があります。
売上不足と利益不足では打ち手が違う
売上が不足している場合は、
- 客数
- 客単価
- 新規
- 指名
- 延長
- 出勤人数
など売上側を改善します。
一方、売上は達成しているのに利益が弱いなら、
- 人件費
- バック制度
- 過剰出勤
- 原価
- 広告費
- 非効率な経費
など費用構造を見る必要があります。
同じ「利益不足」でも原因によって対策は変わります。
コスト削減だけを目的にしない
利益改善というと、すぐに経費削減を考えることがあります。
しかし、必要な投資まで削ると将来売上が落ちる可能性があります。
例えば、
- 採用費を極端に削る
- 広告をすべて止める
- 必要人員を削る
- 教育費を削る
- 設備維持費を削る
ことで、短期利益は良く見えても、数か月後に売上が低下する可能性があります。
削るべきなのは「費用」ではなく、「成果につながっていない費用」です。
費用は投資と浪費を分ける
同じ100万円の支出でも、意味は違います。
例えば広告費100万円を使って、継続的に新規客や採用を生み出せているなら、店舗成長のための投資になっている可能性があります。
一方で、効果を測定せず毎月100万円を使っているだけなら、改善対象になる可能性があります。
費用を見る時は、
- 何のために使ったか
- いくら使ったか
- 何の成果が出たか
- 今後も続ける価値があるか
を確認します。
利益目標から使える費用を逆算する
売上目標だけでなく、利益目標から店舗運営を考える方法もあります。
例えば、
- 売上目標:2,500万円
- 利益目標:300万円
なら、単純化すると店舗全体で使える費用は、
2,500万円 − 300万円 = 2,200万円
です。
この2,200万円の中で、
- 人件費
- 原価
- 家賃
- 広告費
- 求人費
- その他経費
を収める必要があります。
実際には会計上の区分や会社管理基準がありますが、考え方としては「利益を残す前提で使える費用を考える」ことが重要です。
利益管理を進める7ステップ
STEP1|売上を確認する
まず月間・期間内の売上実績を確認します。
STEP2|主要費用を確認する
キャスト人件費・スタッフ人件費・原価・主要経費を確認します。
STEP3|利益を確認する
売上から必要費用を引き、店舗にどれだけ利益が残っているか確認します。
STEP4|利益率を確認する
利益額だけではなく、売上に対する利益効率も見ます。
STEP5|前月・予算・基準と比較する
どの数字が改善・悪化しているか確認します。
STEP6|悪化原因を分解する
売上不足なのか、人件費・原価・その他経費の増加なのかを特定します。
STEP7|改善施策を決める
売上改善・人員配置・報酬設計・原価・広告など、原因となっている項目へ対策を打ちます。
利益悪化の現場例
例えば、ある店舗が次の状態だったとします。
- 前月売上:2,000万円
- 今月売上:2,300万円
- 前月利益:250万円
- 今月利益:80万円
売上は300万円増えていますが、利益は170万円減っています。
そこで費用を確認すると、
- キャスト人件費:+240万円
- スタッフ人件費:+20万円
- 原価:+50万円
- 広告・求人:+60万円
増えていました。
この場合、「売上をもっと上げる」だけでは問題解決になりません。
特に影響の大きいキャスト人件費について、
- 売上増加に対して給与がどれだけ増えたか
- どの報酬項目が増えているか
- 特定層だけで人件費が上がっていないか
- 出勤人数が売上規模に対して適正か
を確認します。
利益問題は「売上が足りない」だけではなく、「売上を作るコストが高すぎる」ことでも発生します。
売上達成時こそ利益を確認する
売上未達の時は多くの店長が数字を細かく見ます。
しかし、本当に注意が必要なのは売上達成時でもあります。
売上達成によって問題が隠れることがあるからです。
例えば、
- 売上120%達成
- 人件費率大幅悪化
- 利益未達
なら、店舗運営としては改善が必要です。
「売上達成したから問題なし」ではなく、「売上達成しながら利益も残せたか」まで確認します。
利益管理チェックリスト
- 月間売上を把握している
- 利益額を把握している
- 売上と利益を混同していない
- キャスト人件費を把握している
- スタッフ人件費を把握している
- 人件費率を確認している
- 酒・フードなどの原価を確認している
- 広告費・求人費を把握している
- 固定費と変動費を分けて考えている
- 利益率を確認している
- 前月・前年・予算と比較している
- 売上増加と費用増加を比較している
- 利益悪化の原因を費目まで分解している
- 売上不足とコスト増加を分けている
- キャスト給与を単純に高い・安いだけで判断していない
- 人員配置と売上規模のバランスを見ている
- 必要な投資まで削っていない
- 成果につながらない経費を確認している
- 売上達成時も利益を確認している
- 利益を残す前提で店舗運営を考えている
利益管理ができている状態の完成基準
利益管理の完成は、店長が会計業務をすべて担当することではありません。
店舗責任者として、少なくとも次の状態を説明できることが重要です。
- 今月の売上はいくらか
- 利益はいくら残る見込みか
- 前月より利益は改善しているか
- 人件費は適正な範囲か
- 人件費率はどう変化しているか
- 原価・主要経費に異常はないか
- 利益率はどう変化しているか
- 売上増加以上に費用が増えていないか
- 利益悪化の最大要因は何か
- 削るべき費用と残すべき投資を分けられるか
- 今後どこを改善すれば利益が増えるか
ここまで分かれば、店長が「売上を作る人」から「店舗収益を管理する人」へ一段上がっています。
関連して学びたいテーマ
利益管理を理解するには、売上目標の分解・着地予測・KPI分析も重要です。
まとめ
キャバクラでは、売上が高ければ必ず店舗経営が良いとは限りません。
売上を作るためには、キャスト給与・スタッフ人件費・原価・広告費・求人費・固定費など、多くの費用が発生します。
そのため店長は、
- 売上
- 人件費
- 原価
- その他経費
- 利益
- 利益率
をセットで見る必要があります。
利益が悪化した時は、売上不足なのか、費用増加なのかを分けます。
さらに費用を、人件費・原価・広告・求人などへ分解し、最大原因を特定します。
ただし、利益改善だからといって何でも削ればよいわけではありません。
採用・教育・必要人員・集客など、将来売上を作る投資まで削れば長期的には店舗が弱くなります。
利益管理とは、単なるコスト削減ではありません。「売上を作るために必要な投資」と「成果につながらない費用」を分け、適正なコストで最大の成果を作ることです。
強い店長は、月間売上だけを追う管理者ではありません。
売上・人件費・原価・経費・利益まで一つの店舗業績として捉え、「売上を上げながら利益も残す」経営状態を作れる管理者です。